


 发帖

 雷达卡



当前全球光伏产业正处于N型技术全面替代的关键周期,金属化浆料作为直接决定电池转换效率与量产良率的核心功能材料,其市场走势直接关联光伏产业链的降本空间与供应链安全。QYResearch最新调研数据显示,2025年全球太阳能电池金属化浆料市场规模约为86.38亿美元,预计2032年将达到103.9亿美元,2026-2032年期间年复合增长率为2.6%。受2025年美国关税框架潜在转向影响,全球光伏供应链已出现明显的区域重构迹象,金属化浆料作为技术壁垒最高的辅材品类,其竞争态势、区域经济联动与供应链布局正迎来深度调整。本文基于近6个月行业公开数据与龙头企业量产实践,系统拆解金属化浆料的市场逻辑、技术路径与竞争格局,为产业参与者提供清晰的行业研判参考。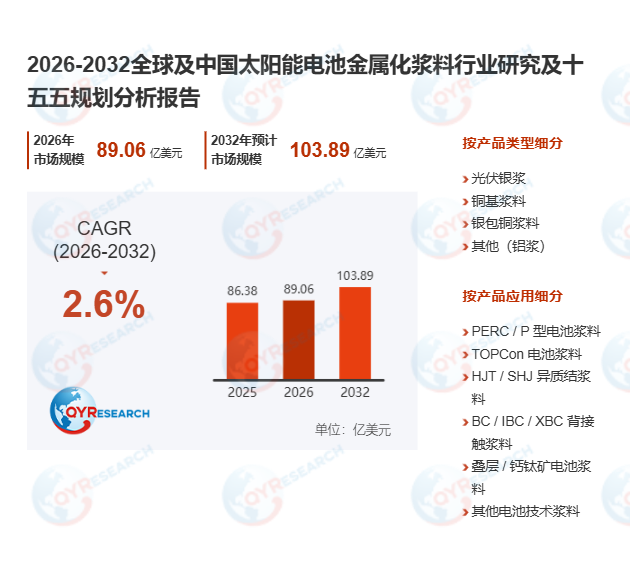
首先,金属化浆料的技术属性已从传统化工材料升级为与电池工艺深度绑定的工艺型电子材料。该类浆料由金属粉体、玻璃粉、有机载体等多组分构成,通过丝网印刷、烧结或低温固化工艺在电池表面形成电流收集结构,核心作用在于降低接触电阻、提升电流收集效率,同时在细线化印刷、低银化降本与量产良率之间实现动态平衡。据2026年6月行业论坛公开数据,当前N型电池的金属化浆料成本占非硅成本比重已超60%,单瓦银耗的每1mg/W下降,可直接带动头部电池企业毛利率提升0.3-0.5个百分点,这也让低银化技术成为全行业的核心攻坚方向。通威股份2026年中披露的量产数据显示,其HJT产线通过银包铜浆料与光子烧结工艺结合,已将银单耗降至3.7mg/W,较传统全银浆料方案降银幅度超60%,充分验证了低银化技术的商业化价值。
其次,当前金属化浆料市场已形成银浆、铝浆、铜基浆料三类产品协同发展的供给结构。其中光伏银浆凭借优异的导电性与化学稳定性,仍是市场主流产品,伴随TOPCon成为行业主流技术路线,银浆需求结构已从PERC时代的正银、背银、背铝组合,转向适配N型电池的Poly层接触浆料、LECO兼容浆料与细线化专用浆料。传统光伏铝浆受P型电池市场占比下滑影响,市场权重持续收缩,仅在存量产线与成本敏感型场景保留稳定需求。铜基浆料则是低银化转型的核心方向,银包铜浆料已在HJT产线实现规模化导入,纯铜浆料也在头部企业的TOPCon产线完成可靠性验证,不过当前铜基浆料仍需攻克高温氧化、长期衰减与焊接适配等技术难点,短期内将作为低银化方案的重要补充,而非完全替代传统银浆。
此外,全球金属化浆料供给格局已呈现向中国企业高度集中的特征。聚和材料、帝科股份等头部厂商构成核心竞争梯队,其中聚和材料2025年前三季度光伏导电浆料营收达105.44亿元,全球正面银浆市占率持续保持行业第一;帝科股份推出的DK62T高铜浆料已在TOPCon龙头客户处实现大规模量产,其自主研发的DK62C纯铜浆料也通过了标准IEC可靠性测试。行业近期的并购整合动作也在加速推进,海天新材料完成原贺利氏光伏银浆业务承接,帝科股份推进Solamet业务整合,进一步强化了中国企业在全球金属化浆料市场的主导地位。从需求端看,2025年全球新增光伏装机约698GW,为浆料市场提供了坚实的需求底座,但市场规模的波动将不再单纯由装机量驱动,而是更多受白银价格走势、单瓦银耗下降速度、N型电池渗透率与低银化技术商业化进度的共同影响。
整体来看,光伏金属化浆料行业正从过去的PERC银浆规模竞争,转向高效电池适配能力、低银化技术落地能力与头部客户认证能力的综合竞争。作为光伏辅材领域技术壁垒最高、认证周期最长的赛道,金属化浆料行业将在“十五五”期间的新能源新质生产力培育框架下,持续推动材料体系创新,为全球光伏产业的降本增效与供应链自主可控提供核心支撑。

 京公网安备 11010802022788号






