


 发帖

 雷达卡



当前全球市政管网更新、农业灌溉升级与低碳基础设施建设同步推进,塑料管材作为流体输送领域的核心载体,正迎来结构性增长与供应链重构的双重机遇。QYResearch最新调研数据显示,2025年全球塑料管材市场规模约为730.0亿美元,预计2032年将攀升至892.6亿美元,2026-2032年期间年复合增长率(CAGR)达2.9%。受美国2025年关税框架潜在转向影响,全球塑料管材市场已显现重大波动风险,关税政策调整将直接作用于区域经济联动与供应链布局,进而重塑塑料管材市场的竞争态势。近6个月行业监测数据显示,2025年上半年全球塑料管材产量突破2500万吨,头部企业的挤出生产线平均开机率提升至82%,较2024年同期增长7.3个百分点,印证了下游需求的持续回暖。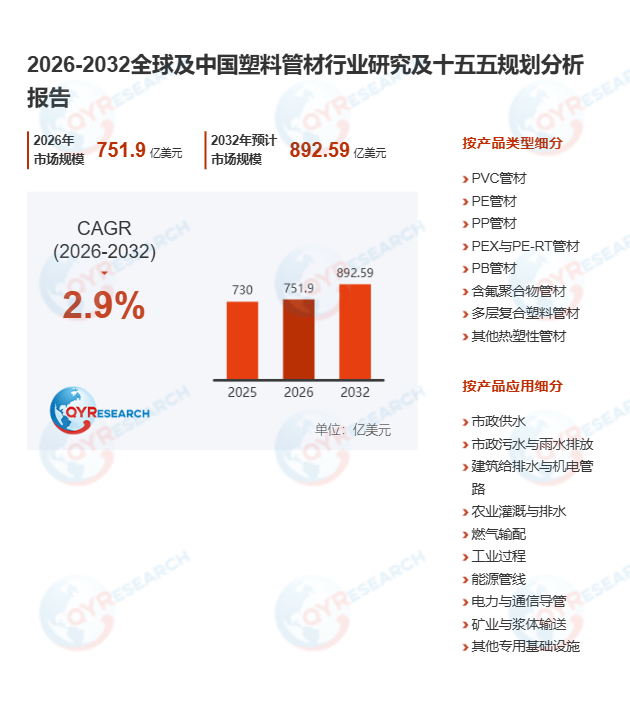
首先,塑料管材产业链的上游供给端呈现强关联波动特征。塑料管材上游供应链覆盖聚氯乙烯(PVC)树脂、聚乙烯、聚丙烯等核心原料,以及稳定剂、冲击改性剂、增强层等配套材料。由于管道生产商的产品通常在高通量挤出生产线上完成制造,这类产线难以快速响应原材料价格与供应的短期波动,因此普通PVC和PE树脂的供需状态对塑料管材生产成本的传导效应极为显著。高性能应用场景下的塑料管材,对原料认证等级、分子结构可控性、专用添加剂配比、多层阻隔结构设计、焊接兼容性及长期耐压性能均提出严苛要求,某国内头部市政管道企业引入数字化挤出生产线后,原料利用率从87%提升至94%,单位产品能耗下降12%。
其次,塑料管材下游应用市场呈现高度结构化的采购分层特征。下游用户覆盖市政水务部门、排水承包商、建筑开发商、农业灌溉运营商、燃气公司、工业企业等多元主体,采购模式随应用领域差异形成明显分化:市政和公用事业项目普遍采用公开招标、合格供应商框架及多年供应协议模式;建筑分销领域更多依托年度渠道合同、区域分销商网络完成承包商采购;工业、采矿等高纯度应用场景则以规格定制为核心,普遍采用项目专属采购机制。从材料结构占比来看,PVC管材仍是建筑排水、电线管道、灌溉及市政压力系统的主流选择,PE管材在给水、燃气输送、通信管道领域占据主导地位,PP-R、PEX等特种管材深耕建筑热水分配与辐射供暖场景,含氟聚合物管材则聚焦化工、半导体等高洁净度输送领域。当前全球塑料管材行业CR5仅为13.5%,市场整体呈现高度分散格局,区域挤出能力、本地产品认证及贴近终端需求的服务能力成为核心竞争要素。
此外,塑料管材行业的中长期增长将由技术迭代与政策合规双轮驱动。2026-2032年,全球市政水损治理、老旧地下管网更换、污水处理合规改造、城市防洪体系建设、可再生能源基础设施布局、区域冷热联供系统落地、灌溉效率提升及光纤网络建设,将持续为塑料管材市场提供稳定增长支撑。产品技术开发将重点围绕PVC-O、PE100-RC等高等级管材、多层复合管道、低碳树脂配方、大口径产品研发、非开挖安装兼容性优化,以及再生材料在非承压产品中的规模化应用展开,同步提升产品抗裂纹扩展、耐化学腐蚀、耐温差循环等核心性能。与此同时,饮用水接触安全标准、承压管道强制认证、燃气输送安全规则、产品全生命周期可追溯要求、再生材料含量限制及碳排放披露等监管门槛将持续提升,进一步推高行业合规成本。值得注意的是,2025年中国塑料管材中小企业的智能制造投入占比首次超过大型企业,大量中小管道厂商通过升级挤出生产线的数字化控制系统,实现了生产效率的跨越式提升。
从区域发展格局来看,中国作为全球最大的塑料管材需求中心,在“十五五”规划高质量发展框架下,依托扩大内需战略基点与“一带一路”国际合作平台,将持续释放市政管网改造、绿色建筑升级的内需潜力,同时在沿线国家的基础设施建设中拓展塑料管材的出海机遇。成熟经济体市场增长核心来自供水管网更新、污水管道改造及能源基础设施升级,新兴市场则由新建城市扩张、农业灌溉普及、燃气管网与电信管道部署驱动,不同区域的需求差异将为塑料管材企业的全球化布局提供分层增长空间。


 京公网安备 11010802022788号






