


 发帖

 雷达卡



当前全球半导体先进封装产业正进入高速迭代周期,切割贴片膜作为整合晶圆切割与芯片粘接功能的核心半导体封装材料,是支撑超薄晶圆加工、多芯片堆叠、Chiplet异构集成的关键基础材料。据QYResearch 2026年最新调研数据,2025年全球切割贴片膜市场规模达3.22亿美元,预计2032年将攀升至5.17亿美元,2026-2032年期间年复合增长率稳定维持在7.0%;同期全球切割贴片膜总产量约2960万片,行业整体呈现“产品高端化、产能向亚太集中、国产替代加速”的发展态势。当前国内半导体封装厂商普遍面临超薄晶圆加工良率低、多芯片堆叠翘曲风险高、高端封装材料依赖进口等转型痛点,而低应力导热型切割贴片膜、300mm晶圆级预切材料等技术的落地,正为行业打开全新增长路径。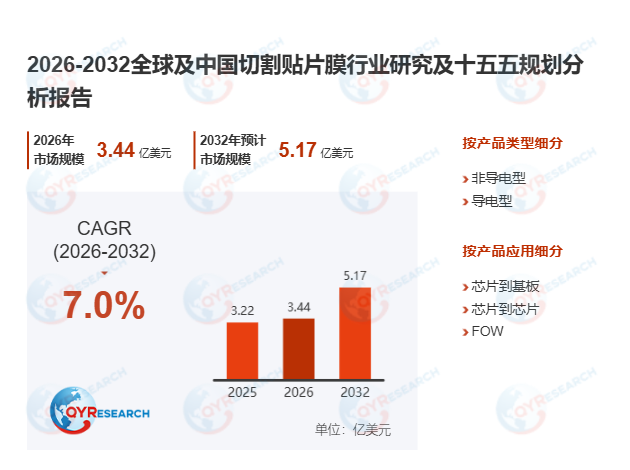
首先,先进封装需求持续扩容,切割贴片膜成为多芯片堆叠工艺的核心支撑。据中国半导体行业协会2026年4月发布的《先进封装材料发展白皮书》,2025年国内先进封装产值占整体封测产业比重已提升至38%,其中Chiplet、3D NAND堆叠等场景对切割贴片膜的需求增速远超传统封装领域。国内头部封测企业长电科技在XDFOI Chiplet量产线上,导入国产低应力切割贴片膜后,超薄芯片切割崩边率从0.8%降至0.2%,多芯片堆叠的粘接层厚度均匀性控制精度提升至±2μm,单条产线年良率损失减少超千万元,充分验证了高端封装材料对先进制程的赋能价值。不同于传统分立式切割胶带与固晶胶组合方案,一体化切割贴片膜可减少两道独立贴膜工序,大幅降低超薄晶圆在加工过程中的偏移、碎片风险,完美适配300mm大尺寸晶圆的全自动高速封装产线。
其次,产品技术迭代持续推进,细分品类适配多元高端场景需求。当前行业产品矩阵已形成清晰分层:非导电型切割贴片膜占据消费级存储芯片封装的主流市场,主打高性价比与通用适配性;导电型、导热型切割贴片膜则面向汽车电子、AI算力芯片等高端场景,可实现芯片与基板之间的高效导热与电气连通,满足车规级-40℃至150℃宽温域的长期可靠性要求。头部材料厂商通过分子结构设计优化,将低温固化温度从150℃降至100℃以下,大幅降低大尺寸芯片堆叠过程中的翘曲变形风险,解决了长期制约大算力芯片先进封装量产的核心材料痛点。同时产品形态也从传统卷对卷膜材,逐步向晶圆预切片材升级,可直接适配定制化尺寸的晶圆加工需求,进一步减少产线的预处理工序。
此外,国产替代与“一带一路”机遇叠加,区域市场格局迎来重塑。从全球竞争格局看,当前日企、美企仍占据全球高端切割贴片膜市场近80%的份额,国内厂商在非导电型中低端产品领域已实现批量出货,高端导热型产品正处于客户验证阶段。随着国内“十五五”期间培育半导体领域新质生产力相关政策的推进,本土封装材料企业将获得更多研发与落地支持,叠加共建“一带一路”沿线东南亚新兴封测基地的建设浪潮,国产切割贴片膜可依托成本优势与快速响应能力,快速拓展海外新兴市场。当前行业核心壁垒集中在特种高分子配方、超薄胶层精密涂布、大尺寸晶圆适配性等环节,具备全链条自主研发能力的本土厂商,有望在未来3-5年实现高端产品的进口替代,打破海外企业的长期技术垄断。

 京公网安备 11010802022788号






