


 发帖

 雷达卡



2026年国内甲醛行业存量产能释放效率显著提升,1-10月累计产量同比增速达16.3%,但行业整体盈利压力持续加大,多数甲醛生产企业正面临高甲醇单耗、催化剂更换成本高企、下游低游离甲醛产品供应能力不足的核心痛点。甲醇制甲醛催化剂作为甲醛生产工艺包的核心耗材,直接决定装置的甲醇转化率、甲醛选择性与综合能耗,当前行业正处于银法催化剂存量替换、铁钼催化剂快速渗透的关键转型期,头部企业纷纷通过技术迭代适配下游树脂材料、工程塑料的高品质原料需求,推动行业向高效率、低能耗方向升级。据2026年7月最新发布的《甲醇制甲醛用钼基催化剂》行业标准征求意见稿,国内铁钼法催化剂的甲醛收率指标已统一提升至行业基准线,进一步规范了国产催化剂的性能评价体系,为国产化替代扫清了标准障碍。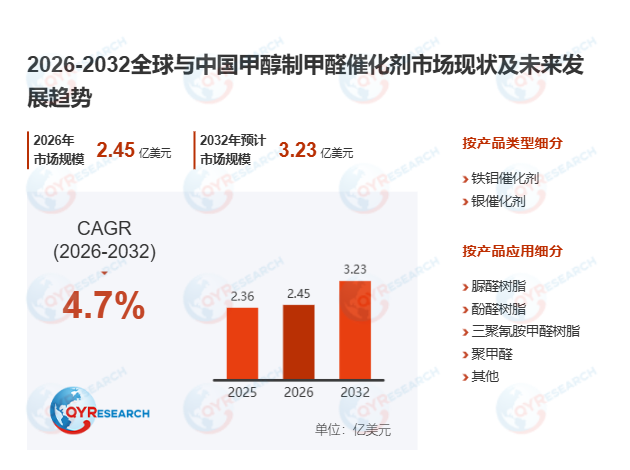
首先,甲醇制甲醛催化剂与甲醛装置深度绑定,工艺适配性成为选型核心依据。甲醇制甲醛催化剂并非通用标准化化工耗材,其性能表现与甲醛生产工艺、反应器结构、装置运行负荷高度耦合,银法催化剂与铁钼催化剂分别对应不同的反应温度区间、甲醇进料浓度和后续精制系统,选型阶段需结合装置设计产能、目标甲醛浓度、能耗管控目标进行定制化匹配。以山东某30万吨/年大型甲醛装置技改项目为例,企业将原有银法催化剂替换为改良型铁钼催化剂后,装置甲醇单耗下降12%,连续运行周期从12个月延长至24个月,综合生产成本降低8.7%,充分验证了工艺适配对装置效益的提升作用。当前国内在运甲醛装置中,仍有62%的传统装置采用银法工艺,存量替换市场空间广阔。
其次,甲醇制甲醛催化剂的技术竞争围绕核心性能指标全面展开。行业竞争已从单一的产品价格比拼,延伸至甲醇转化率、抗杂质能力、运行寿命、床层压降控制等全维度指标的综合较量,头部催化剂企业的核心竞争力已覆盖配方设计、活性组分分布优化、孔结构调控、分层装填方案定制等全链条服务。其中铁钼催化剂的技术突破集中在活性梯度设计、低压降结构优化、热点精准控制等方向,改良后的铁基催化剂反应效率较传统工艺提升23%,单位能耗下降至传统工艺的65%;银法催化剂则依托电解银催化剂行业标准HG/T 4351-2012的规范,在银纯度、颗粒形态、回收再生效率方面持续优化,99.998%以上的高纯度银组分有效降低了副反应生成概率。
此外,甲醇制甲醛催化剂的需求结构呈现存量替换主导、增量配套辅助的特征。行业需求主要来自存量甲醛装置的周期性更换、新建大型装置的首次装填以及老旧装置的技改升级,下游需求集中在脲醛树脂、酚醛树脂、聚甲醛等领域,终端延伸至人造板、家具、工程塑料、涂料等多个周期型行业,整体需求具备较强的刚性支撑。由于甲醇制甲醛催化剂在甲醛生产总成本中占比不足3%,但对装置效率和产品品质影响显著,下游客户的供应商粘性极强,头部企业的市场份额稳定度较高。从市场格局来看,国际传统催化剂企业凭借长期工艺数据积累和全球项目经验,在超大型新建装置中仍占据优势,而国内企业依托铁钼催化剂的本土化技术迭代,在本土装置改造、国产化替代项目中快速提升市场占比。
从行业未来发展趋势来看,2026-2032年全球甲醇制甲醛催化剂市场年复合增长率将达到4.7%,到2032年整体市场规模将突破3.23亿美元。随着国内双碳政策对化工行业能耗管控的持续收紧,铁钼催化剂凭借低甲醇单耗、高甲醛收率、长运行周期的核心优势,在大型化、连续化甲醛装置中的占比将持续提升,行业技术迭代将进一步向高效率、低能耗、长寿命、低排放方向聚焦,最终推动整个甲醛产业链的综合能效升级。

 京公网安备 11010802022788号






