


 发帖

 雷达卡



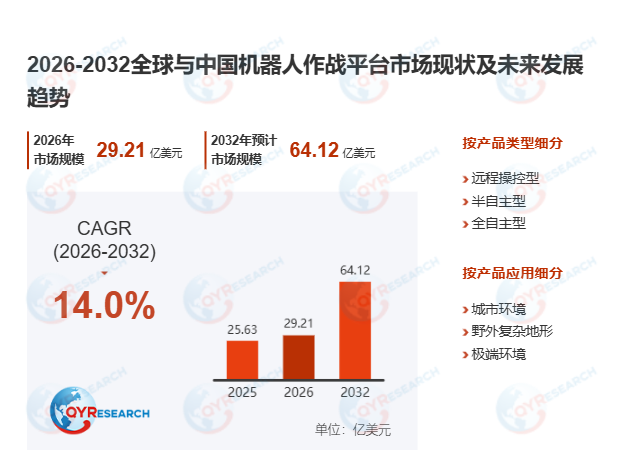
据2026年6月QYResearch全球无人防务装备最新跟踪数据,2025年全球机器人作战平台产能约4900台、产量约3900台,全球市场平均单价约65万美元,行业整体毛利率达39%,预计2032年全球机器人作战平台市场规模将达到64.12亿美元,2026至2032年复合增长率稳定在14%,增速显著高于整体军用无人装备赛道平均水平。
首先,行业技术迭代与多域协同落地同步推进。全球机器人作战平台正朝高度智能化与自主化方向演进,AI战术决策系统、多传感器融合与机器视觉技术持续突破,平台可在强对抗复杂战场环境中独立完成态势感知、目标打击与动态任务调整,大幅降低对人工远程操控的依赖。当前头部军工企业普遍采用全栈模块化可扩展设计思路,支持在1小时内快速更换任务载荷,可在侦察型、火力支援型、后勤运输型等不同形态间灵活切换,大幅降低全生命周期升级与维护成本。2026年上半年美国Pratt Miller推出的新一代多域协同机器人作战平台,通过通用战术数据链实现与前线无人机、单兵穿戴终端的实时信息共享,已获得美国陆军2.7亿美元的批量采购订单,验证了多平台协同战术体系的实战落地价值。
其次,机器人作战平台行业正迎来多重结构性发展机遇。其一,无人战术系统可在雷区穿越、前沿火力压制等高风险场景下完全替代士兵执行任务,据北约2026年最新战场测试数据,列装机器人作战平台的前沿作战单位人员伤亡率可降低51%,任务执行效率提升68%,为现代陆军提供了更灵活安全的战术升级路径;其二,产业链上下游协同效应持续释放,机器人作战平台的规模化列装直接带动上游军用高可靠传感器、抗干扰通信系统、特种动力产业需求扩容,下游衍生出无人平台运维、战场数据标注、模拟战术训练等新型业态,形成覆盖全链条的军工新增量;其三,智能战争的数据价值持续凸显,平台执行任务过程中采集的海量地形、目标识别、作战轨迹数据,可反向训练AI战术算法,形成“实战-数据-算法优化”的闭环价值链,成为各国陆军构建差异化战术优势的核心资产。
此外,行业规模化部署仍面临多重现实阻碍与核心壁垒。政策层面,全球范围内自主无人武器的国际法界定、作战责任认定、伦理边界尚未形成统一标准,不同国家的防务采购准入规则差异推高了跨国企业的市场拓展成本;技术层面,强电磁干扰、无卫星信号的地下或密林场景下,平台的自主导航与通信可靠性仍待提升,复杂极端环境下的感知误差与系统故障风险尚未完全消除;市场层面,全栈核心技术研发、实战场景测试、军工供应链体系搭建均需长期大额投入,2025年全球机器人作战平台前五大厂商市场份额占比约33%,头部企业依托核心技术积累、海量实战训练数据与长期稳定的军方客户关系构建起高竞争壁垒,行业市场集中度将持续提升。
整体来看,2026年机器人作战平台行业正从单一功能演示转向多域协同成体系列装应用,头部军工企业通过技术迭代、生态协同与跨国防务合作,持续推动无人战术系统在全球陆军装备中的渗透率提升,未来6年将成为全球陆军无人化战术体系构建的关键周期。

 京公网安备 11010802022788号






