


 发帖

 雷达卡



2026年国内包装行业“限塑令”落地进入深化阶段,大量食品饮料、美妆日化品牌加速替换塑料包装,却仍有近62%的中小玻璃瓶生产企业因工艺升级滞后、成本管控能力不足,难以切入中高端定制化订单体系。日用玻璃瓶是以石英砂、纯碱等为核心原料,经1500℃以上高温熔制、成型及梯度退火工艺制成的基础包装容器,依托优异的气体阻隔性、化学稳定性与全生命周期可回收属性,广泛应用于白酒、精酿啤酒、医药保健、美妆日化等多个民生领域,是支撑快消产业供应链稳定运行的关键配套品类。据QYResearch 2026年上半年最新行业调研数据,全球日用玻璃瓶市场规模预计2032年将达到206.37亿美元,未来七年复合年增长率达3.58%,国内高端定制化玻璃瓶细分赛道增速远超全球平均水平。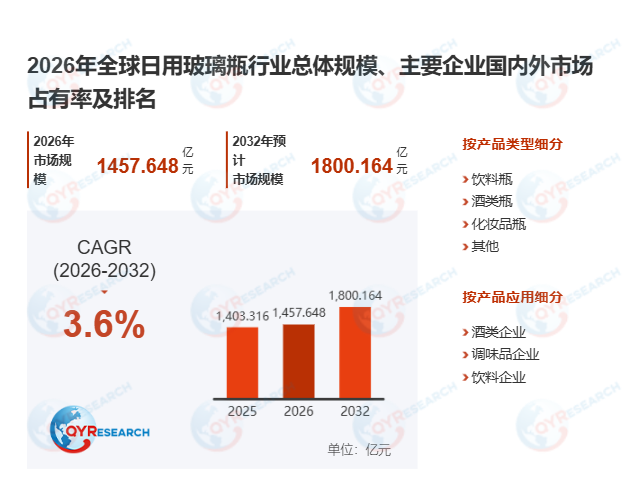
首先,行业已形成梯度清晰的全球竞争格局。全球范围内日用玻璃瓶核心头部厂商包括OI Glass、Ardagh、Verallia、华兴玻璃、Vidrala等,2025年全球前五大厂商合计占据约47.69%的市场份额,尚未形成绝对垄断格局,区域型专精特新企业仍具备充足的差异化发展空间。其中国内鲁西南玻璃包装标杆企业山东仁信玻璃2026年上半年依托全流程智能质检体系,将高端酒瓶产品的垂直轴偏差控制在0.5mm以内,为国内头部白酒品牌提供的定制化包装产品交付周期缩短32%,验证了技术升级对企业核心竞争力的拉动作用。
其次,行业四大核心驱动因素正持续释放增长动能。其一,全球限塑政策持续加码,欧盟2026年正式实施的《一次性包装废弃物指令》明确要求2030年可回收玻璃包装占比提升至70%,日用玻璃瓶作为塑料包装的核心替代品类,市场需求持续扩容。其二,自动化成型、轻量化薄壁等工艺技术迭代,在降低单位产品能耗18%的同时,大幅提升产品外观精度与结构强度,进一步拓展了应用场景边界。其三,消费升级带动高端化需求爆发,定制化瓶型、创意烤花工艺成为酒类、香水品牌塑造差异化形象的核心载体,高端产品溢价空间较普通产品提升60%以上。其四,东南亚、拉美等新兴市场城市化进程加快,当地中产阶级消费能力提升,日用玻璃瓶在食品饮料包装中的渗透率正以年均2.1个百分点的速度持续增长。
此外,行业发展机遇与结构性挑战同步显现。从机遇维度看,绿色循环经济趋势下,日用玻璃瓶的可重复使用属性进一步放大,国内头部企业已搭建起“生产-回收-再造”的闭环供应链体系,单位产品碳排放量较2020年下降27%。同时数字化智能制造技术的全面渗透,让生产全流程废品率从传统的8%-12%压缩至3%以内,大幅提升企业抗风险能力。从挑战维度看,硅砂、纯碱等核心原材料价格的周期性波动、高温窑炉生产带来的高能耗环保合规压力、中低端市场长期存在的同质化价格战,仍是制约行业盈利水平提升的核心因素。
长期来看,日用玻璃瓶行业的转型升级路径已十分清晰:头部企业依托规模化产能与技术积累向高附加值的美妆、医药包装领域延伸,中小区域型企业聚焦本地快消品牌的高性价比订单需求,形成分层协同的产业供给体系。2026年下半年,具备绿色生产资质、定制化快速交付能力的玻璃包装企业,将在全球限塑浪潮中抢占更多市场份额。

 京公网安备 11010802022788号






