


 发帖

 雷达卡



宇树科技股价在8月24日持续受挫,盘中最大跌幅一度突破10%,截至消息发布时,跌幅收窄至9.81%,股价报收606.44元/股。相比发行价150.80元/股,该股依然累计上涨约三倍,但较首日1100元/股的开盘价,已回撤超过40%。
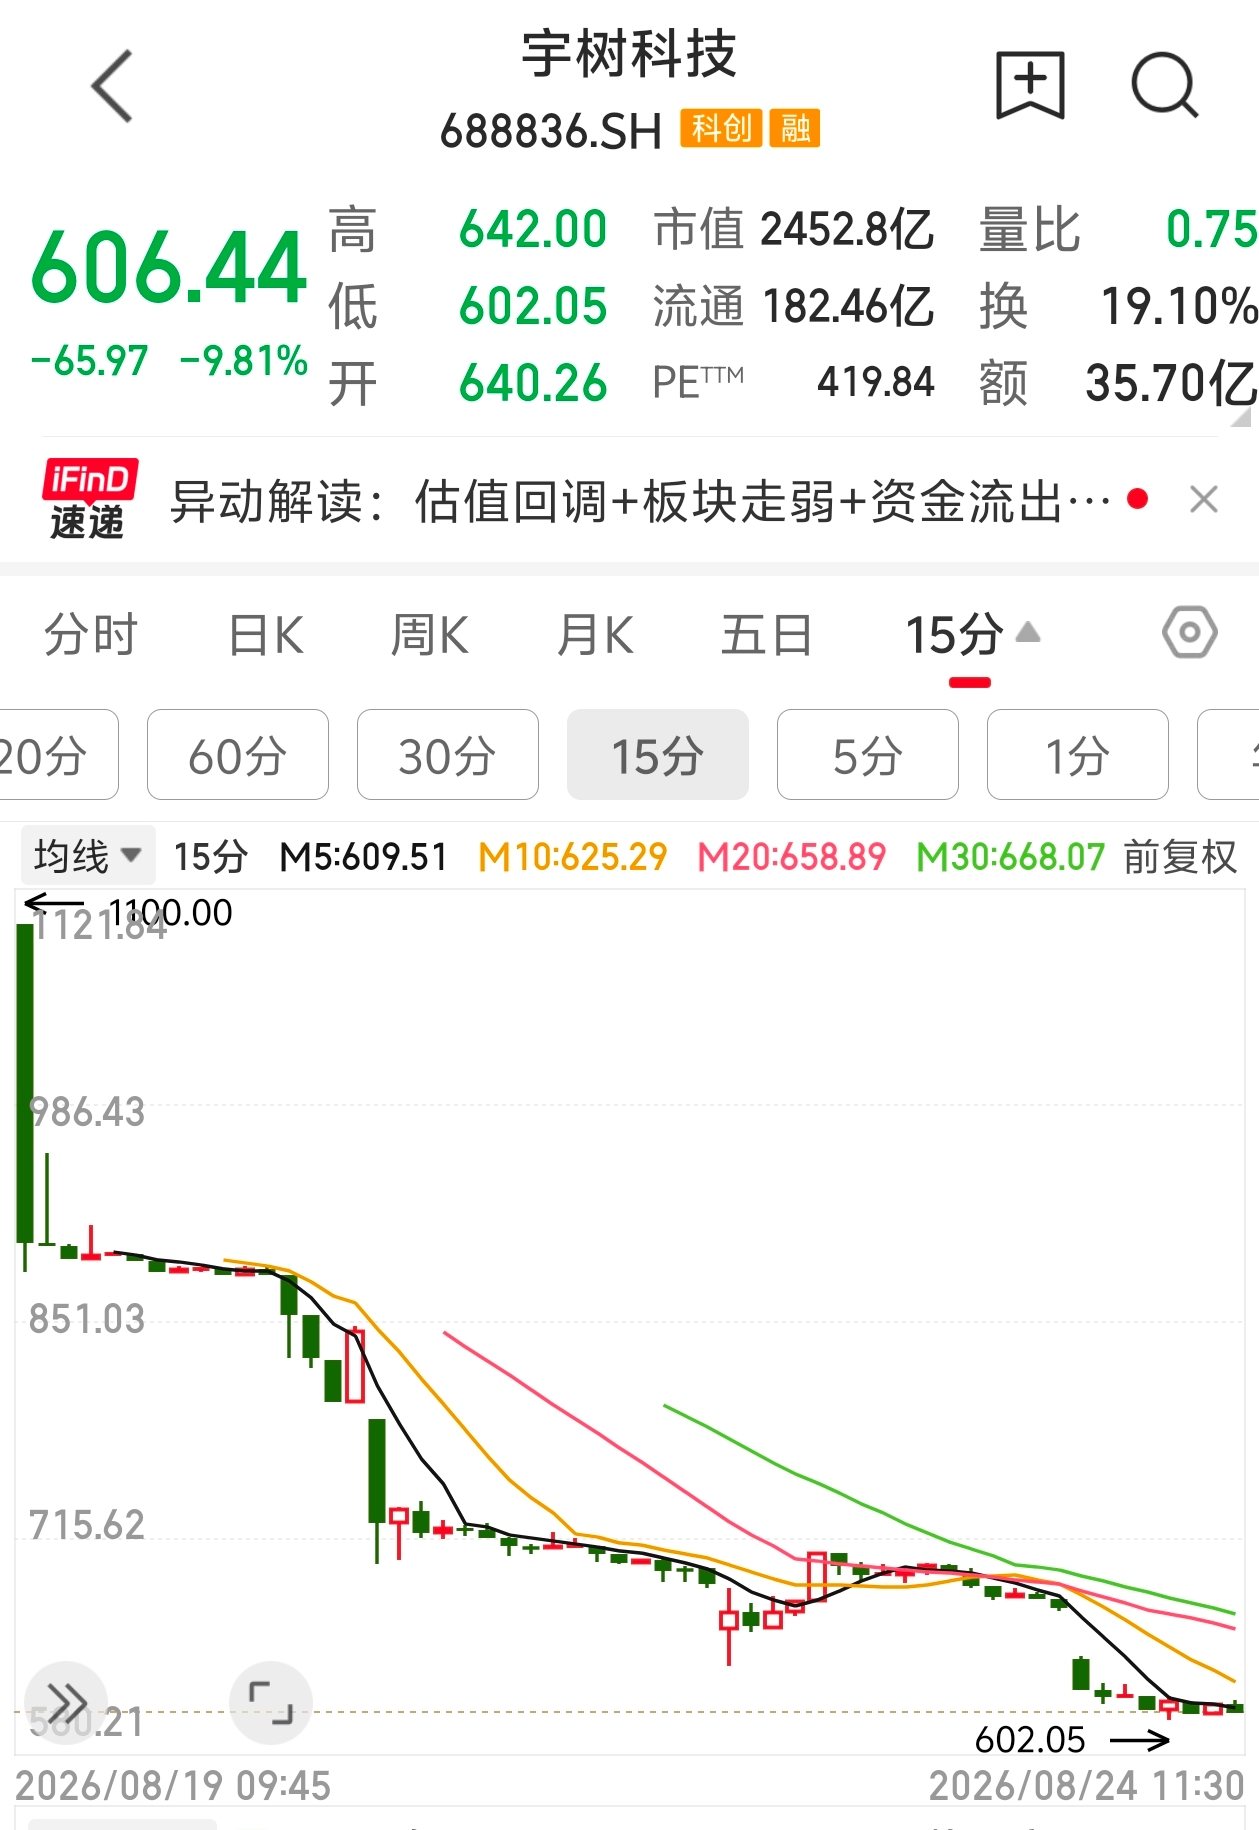
相关股价走势 同花顺iFinD
目前,宇树科技总市值已跌破2500亿元,相较于上市首日收盘市值,蒸发超900亿元。
但是,宇树科技市盈率仍高达421倍,换手率超过17%,成交额则突破32亿元。
更值得关注的是其引发的连锁反应。宇树科技上市当天,上纬新材、绿的谐波、卧龙电驱等一批机器人概念股集体走弱,其中十余只个股跌幅超过10%。
回顾此前,宇树开盘市值一度飙升至4449亿元,对应2025年营收的市销率(PS)高达235倍,市盈率(PE)则超过1000倍。而保荐机构中信给出的合理估值区间仅为506亿至559亿元,开盘价相当于自家承销商定价的8倍。
即便以当前不到2500亿元的市值来看,也仍远高于上述合理估值区间。
宇树科技获得如此高的股价定位,根源在于多重估值溢价逻辑的叠加。
作为A股人形机器人第一股,宇树以219倍发行市盈率登陆科创板,市场并非按传统硬件制造企业为其定价,而是按具身智能平台型公司给予远期成长容忍度。
其次是全球科技竞赛背景下的战略产业溢价,具身智能已被纳入国家重点培育的战略性新兴产业,全国25个省份在“十五五”规划中明确提及该方向,加之美国颁布禁止进口中国人形机器人的禁令,反而强化了国产替代与自主可控的长期叙事。
然而,支撑高股价的多重逻辑均面临风险。
首先是增速与估值的错位,宇树2026年一季度扣非净利润同比腰斩过半,营收增速从上年同期的332.64%骤降至68.49%。
其次是毛利率下行压力,宇树旗下产品售价从G1的8.99万元降至R1的2.99万元,量升价跌趋势已然确立,高毛利本质上是市场空白期的稀缺性定价,而非牢不可破的成本壁垒。
第三是商业化落地不足,其人形机器人收入中高达73.6%来自科研教育领域,工业场景渗透率仅约9%,当前人形机器人泛化能力有限,大多难以自主完成复杂任务闭环。
从研发费用来看,2025年,宇树科技研发费用是1.45亿元人民币。2024年只有7002万元。从比例来看,2025年宇树研发费用占营收的比例是8.53%,这一比例在2023年还高达31.39%,2024年也有17.83%。
第四是AI大脑短板与竞争白热化,宇树将IPO募资近半投入具身大模型研发,但20亿元面对的是OpenAI、特斯拉、字节跳动等每年百亿级AI投入的巨头,且硬件续航仅约2小时、顶尖AI人才稀缺,使得这场补课充满不确定性。
在8月20日举行的世界机器人大会上,公司创始人王兴兴曾坦言,目前机器人进入工厂的实际效率和泛化能力仍不够理想,具身大模型在全球范围内尚处于早期探索阶段。

 京公网安备 11010802022788号






