


 发帖

 雷达卡



8月26日晚间,TCL中环发布2026年半年度报告。
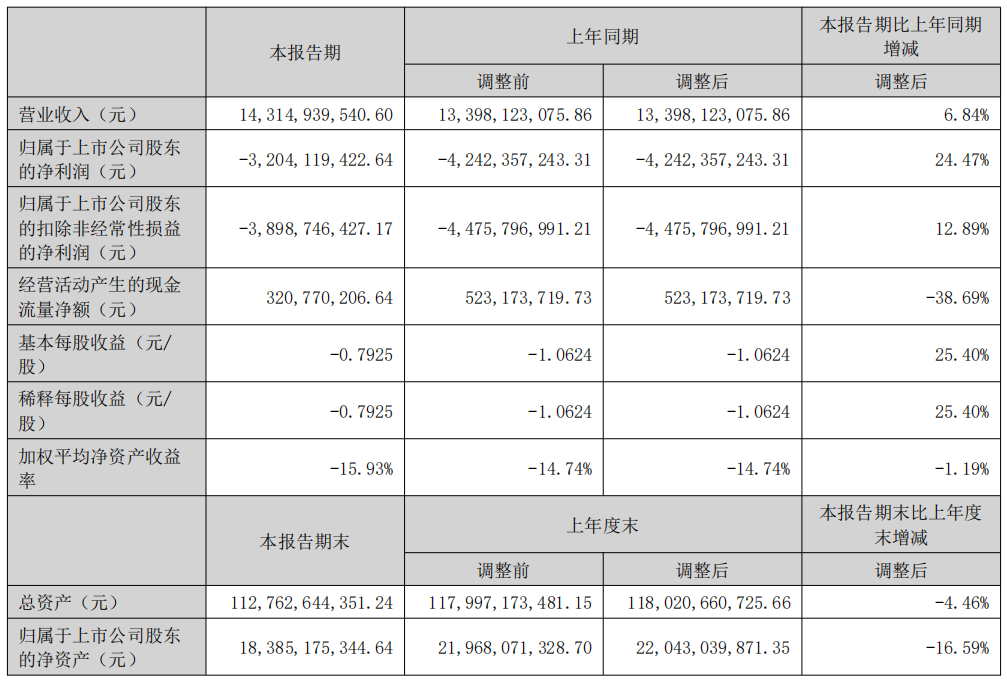
上半年公司实现营业收入143.1亿元,同比增长6.8%;归母净利润-32.0亿元,较上年同期-42.4亿元收窄24.5%。一季度亏16.5亿元,二季度亏15.6亿元,亏损逐季收窄,经营性现金流连续为正。
单看趋势,这是一份“触底修复”的成绩单。但把时间拉长,账单变得更加残酷。
2024年亏98.18亿元,2025年亏92.64亿元,加上今年上半年,两年半时间,TCL中环归母净亏损累计超过222亿元。
上半年扣非净利润仍为-38.99亿元,净利润里还垫着6.95亿元非经常性损益,其中4.83亿元来自非流动资产处置。
换句话说,主业的亏损并未出现改善苗头。
分收入结构来看,企业上半年硅片出货53.9GW,市占率保持行业第一,但光伏材料业务收入已被组件业务追上——组件收入52.9亿元,同比增长47%,二季度组件销售收入首次超过光伏材料。海外收入占比升至25%,硅片海外出货同比增长3.7倍。
这家做了几十年硅片生意的公司,正在把增长重心从“卖硅片”挪向“卖组件”、从国内挪向海外。
这不是偶然,而是一场精心策划的转身。
就在这份中报披露前后,TCL中环烧钱干了两件大事。
7月2日,出资12.58亿元完成一道新能源控股权交割,拿下59.14%股份并控制66.34%表决权,一次性补齐20GW电池、50GW组件产能。
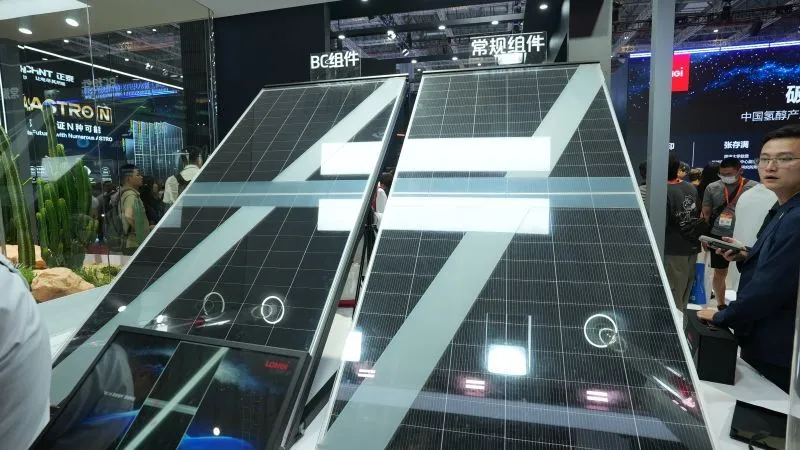
几天后,TCL中环再抛26亿元技改方案,把这部分产能整体改造为BC路线,三季度末陆续投产,2027年一季度电池产能全部切换。
一买一改,合计38亿元,对一家归母净资产半年缩水16.6%、账面货币资金101亿元的企业,这不是小钱。
定价细节更耐人寻味。
一道新能源增资投前估值仅8亿元,而截至2025年末其净资产为-12.92亿元,早已资不抵债。中环买的不是报表,是产能和BC制程积累,再配上控股公司Maxeon手中的BC专利——公司称可将BC商业化周期缩短一到两年。
但Maxeon恰是前车之鉴。
2019年入股以来,这家海外公司持续亏损、生产基本停滞,TCL中环先后对其计提减值超18亿元,2025年再计提商誉减值5.6亿元。
同一套“专利加产能”的故事讲第二次,市场有理由多问一句。
中环的底气来自行业拐点信号。
上半年国内新增装机72.07GW,同比暴跌66%,多晶硅价格较年初跌42.3%,行业连续三年失血。
7月2日,三部委联合发布光伏能耗能效强制性国标,华安证券测算将清退20%至30%落后产能。竞争逻辑正从拼价格转向拼技术。
中环赌的是:出清完成之后,高效产能和一体化布局才值钱,届时手里要有牌。
是抄底还是接盘,验证窗口很快到来:三季度末BC产能能否如期爬坡,“下半年恢复性增长”能否兑现。

 京公网安备 11010802022788号






