


 发帖

 雷达卡



2026年上半年国内有机废弃物处置缺口持续扩大,传统焚烧填埋模式的碳排放压力持续攀升,环保与能源协同转型的行业痛点凸显,甲烷发酵系统凭借厌氧发酵的资源化特性成为破局核心路径。作为循环经济体系的关键基础设施,甲烷发酵系统通过微生物在无氧环境下分解畜禽粪污、农业废弃物等有机物料,生成高纯度沼气实现能源回收,同步完成有机固废的无害化处置,是支撑双碳目标落地的核心技术载体。据QYResearch 2026年6月最新调研数据,国内新增立项的万吨级甲烷发酵系统项目数量同比2025年同期增长89%,头部集成商的项目交付周期已缩短至12个月以内,行业规模化落地节奏显著提速。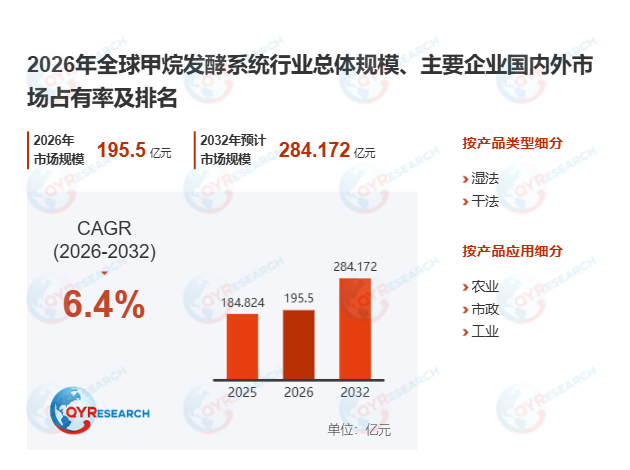
首先,双碳政策落地驱动甲烷发酵系统进入确定性增长周期。受国内《生物质能源发展三年行动方案》2026年正式实施影响,全国已有17个省份将生物天然气纳入地方绿电交易体系,单立方米生物天然气的额外补贴额度提升至0.8元。叠加2026年上半年国内规模化畜禽养殖场粪污处置合规化核查全面铺开,以及城市餐厨垃圾强制分类收运体系覆盖率突破78%,甲烷发酵系统的稳定原料供给能力大幅提升。国内头部环保企业的试点数据显示,采用合成微生物菌群强化工艺的甲烷发酵系统,沼气产气效率较传统工艺提升22%,项目静态投资回报周期从8年压缩至5.5年,行业商业化可行性大幅增强。
其次,甲烷发酵系统规模化落地仍面临多重结构性挑战。一方面,单套万吨级甲烷发酵系统初始投资超千万元,项目运营对原料均质化管控、微生物活性维持的精细化管理要求极高,部分分散式项目因原料供应波动出现产气率不足设计值60%的问题,直接影响投资回报稳定性。另一方面,系统全流程的甲烷泄漏监测与闭环控制技术尚未全面普及,若无组织排放管控不到位,反而会抵消项目30%以上的温室气体减排贡献。同时不同区域的补贴落地节奏、并网消纳政策存在明显差异,全国统一的甲烷发酵系统能效评价标准仍在制定阶段,短期市场项目收益的区域分化特征较为显著。
此外,下游需求正形成“能源利用+环保治理”的双重驱动格局。农业领域,万头级以上规模化猪场的配套粪污资源化改造需求集中释放,甲烷发酵系统成为粪污达标排放与沼气并网发电的核心载体;市政领域,餐厨垃圾与城市有机固废协同处置项目占比快速提升,2026年上半年新增项目中该类场景占比已达47%;工业领域,食品加工、酿酒行业的高浓度有机废水处理需求持续增长,通过甲烷发酵系统同步实现污染物减排与沼气回收,可帮助企业降低35%以上的环保综合成本。叠加生物天然气并入天然气管网的政策逐步放开,甲烷发酵系统的商业化应用场景正持续拓宽。
从产业链上游来看,专用厌氧反应器、高效微生物菌种、智能管控系统是核心技术环节,原料配伍精度与菌群活性直接决定系统的长期产气效率。2025年12月至2026年6月,国内科研机构已完成3株耐低温、高降解率的产甲烷功能菌种的产业化适配,头部装备企业推出的一体化智能厌氧反应器,单位容积产气率较传统设备提升27%。上游产业链正从单一设备供应向“菌种+装备+运营”的整体解决方案方向升级,逐步破解原料季节性波动带来的运营稳定性难题。据QYResearch预测,2032年全球甲烷发酵系统市场规模将达到41.5亿美元,2026-2032年复合增长率达6.2%,行业长期成长空间广阔。

 京公网安备 11010802022788号






