


 发帖

 雷达卡



v
全球维生素K2市场运行态势分析及投资战略咨询报告2026年版维生素K2 - 高增长赛道:MK-7、营养补充剂与亚太市场三重驱动
维生素K2(Vitamin K2)是维生素K家族中的甲萘醌(menaquinones)类脂溶性化合物,分子结构由2-甲基-1,4-萘醌母核和不同长度的异戊二烯侧链构成,通常以MK-n命名。商业化产品主要包括MK-7、MK-4及MK-9等其他甲萘醌,其中MK-7已成为全球营养健康市场最重要的商业形态。产品可通过微生物发酵或化学合成获得,并进一步加工为高纯粉体、微囊粉、油剂及标准化配方原料。
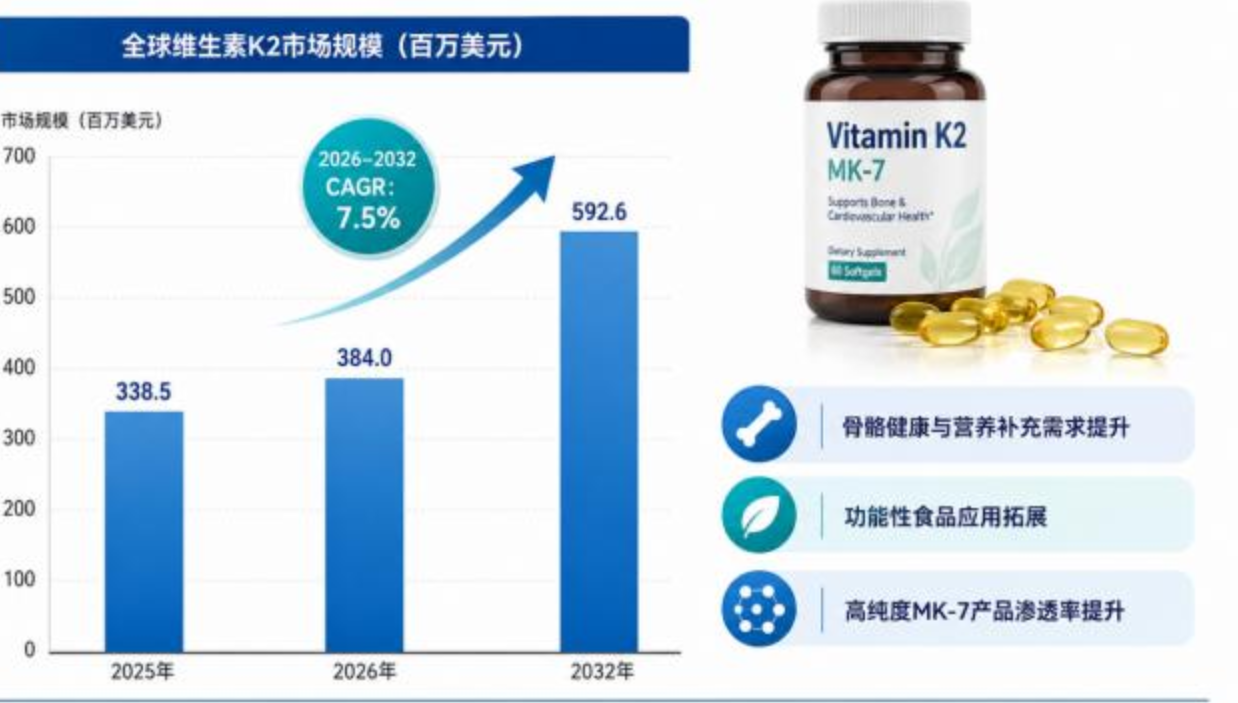
根据中智信投研究网调研统计,2025年全球维生素K2市场规模约为3.385亿美元,2026年约为3.84亿美元,到2032年预计达到约5.926亿美元,2026–2032年期间复合增长率约为7.5%。增长动力主要来自健康老龄化、骨骼健康营养、维生素D3+K2复合配方、功能食品饮料渗透,以及微囊化、水分散和新剂型技术对应用边界的拓展。
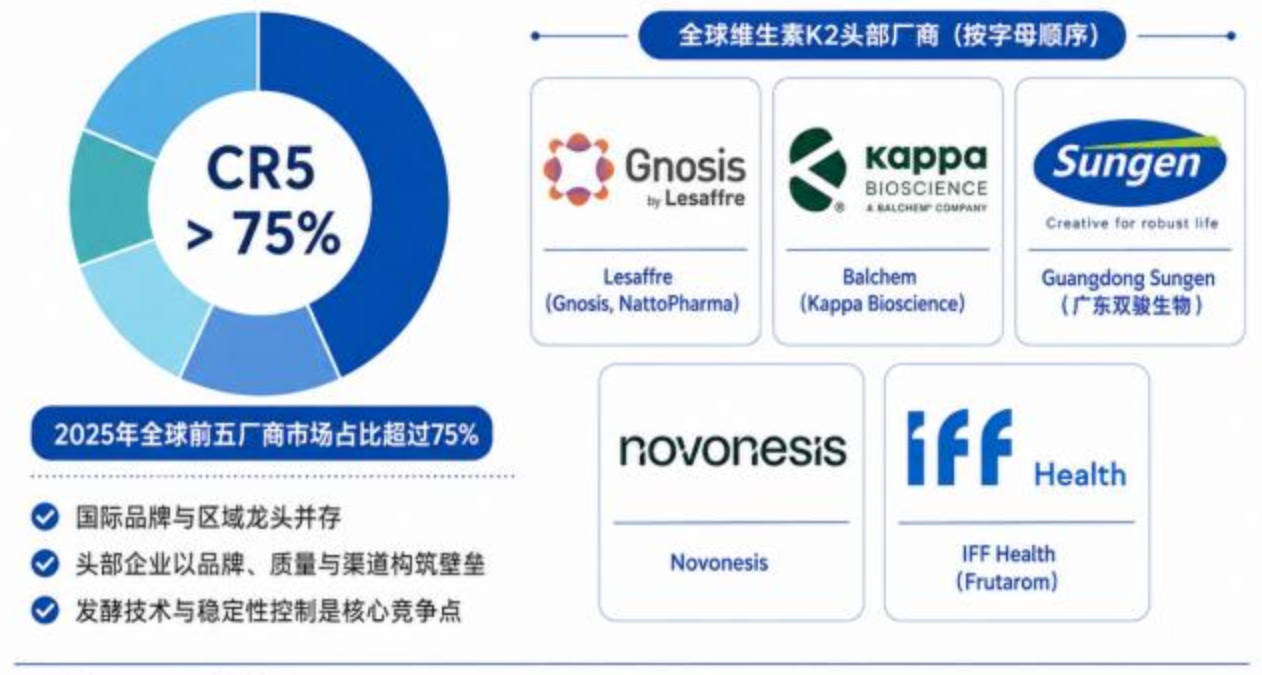
2025年全球维生素K2市场前五家厂商合计市场占比超过75%,行业集中度较高。代表性头部企业包括Lesaffre旗下Gnosis(整合NattoPharma)、Balchem旗下Kappa Bioscience、广东双骏生物、Novonesis以及IFF Health(Frutarom)。竞争重点正在由单纯原料供给转向品牌原料、全反式纯度、发酵或合成工艺稳定性、制剂化能力、法规支持与全球客户覆盖能力。
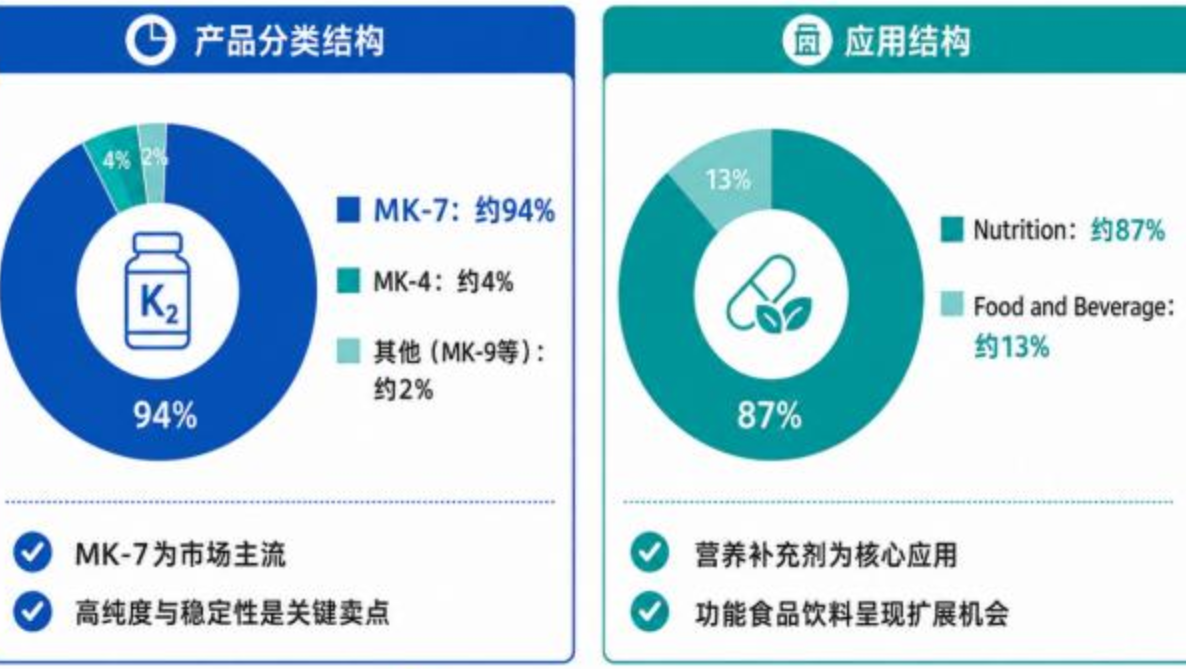
按分子亚型划分,维生素K2主要包括MK-7、MK-4和其他甲萘醌(如MK-9等)。2025年MK-7约占全球市场94%,为绝对主流;MK-4约占4%,其他类型约占2%。按应用划分,Nutrition约占87%,Food and Beverage约占13%。未来增长较快的方向包括高纯度MK-7、微囊化及水分散型配方,以及软糖、饮料和复合营养产品。
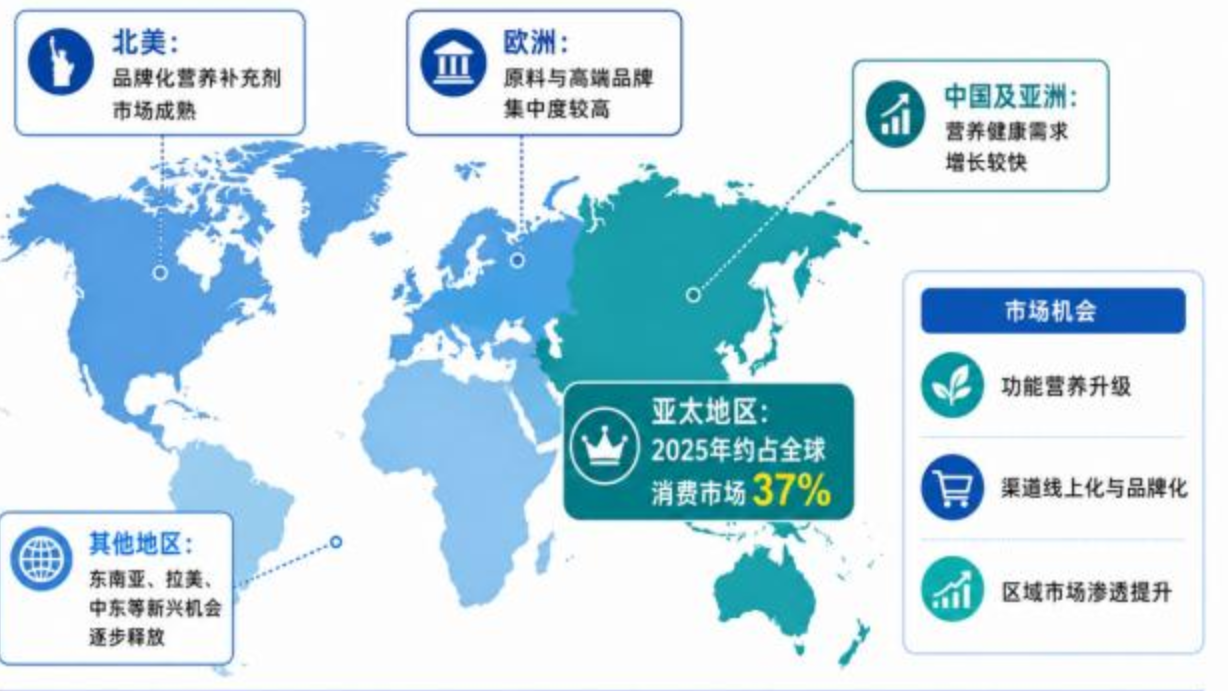
2025年亚太地区约占全球维生素K2消费市场37%,为全球最大的区域市场。北美品牌化营养补充剂市场成熟,欧洲既是重要消费市场,也是高端原料和品牌型K2的重要技术与供应基地;亚太则受健康消费升级、终端品牌扩张和本土供应能力提升推动。东南亚、拉美和中东等市场的功能营养渗透率仍有提升空间。
上游包括微生物菌株、发酵培养基与营养源、合成路线所需化学前体、提取纯化材料、载体与包装材料;中游涵盖MK-7发酵或合成、MK-4合成、提取精制、全反式异构体控制、标准化、微囊化和配方化;下游主要进入营养补充剂、食品饮料、骨骼健康和心血管健康配方。产业价值量更多集中在高纯原料、稳定化制剂、法规质量体系和品牌渠道能力。
维生素K2处于营养健康与功能配料交叉领域,各主要市场在原料准入、食品和膳食补充剂使用、标签与健康声称方面存在差异。行业核心壁垒包括菌株与工艺控制、全反式纯度与稳定性、微克级剂量一致性、共配稳定性、法规文件与质量认证,以及头部客户验证周期。原料价格竞争、终端合规表达和替代配方也构成持续挑战。
未来几年,全球维生素K2市场预计继续保持较快增长。自然发酵与高纯合成路线将长期并存,高全反式纯度、植物基与过敏原管理、微囊化、水分散、液体和软糖等新剂型将成为重点;应用将由传统胶囊片剂向多营养素复合配方和功能食品扩展。竞争格局上,头部企业将通过品牌原料、临床与法规支持、全球渠道和区域供应链布局进一步强化差异化。

 京公网安备 11010802022788号






