


 发帖

 雷达卡



[color=rgba(0, 0, 0, 0.9)]从上一篇对上海的解读中可以看到,资源禀赋与顶层规划的结合,在上海体现为一种高度务实的落地能力。
[color=rgba(0, 0, 0, 0.9)]值得注意的是:上海整体规划的产业底座,不是靠资本驱动的全新业态,而是以六十余年历史积淀为根基、将其有机融入新阶段产业链整体闭环的系统工程——机电二局时期“一线完整配套”的能力基因,在商业航天时代以千帆星座、中国商火等新形态重新激活,实现了历史遗产的当代再造。
[color=rgba(0, 0, 0, 0.9)]其底层逻辑可以用三组关键词概括:底蕴定方向、政策串链条、资本加速度。六十余年的航天积淀提供了不可复制的产业根基,精准的顶层规划将历史资产与新兴业态重新编织为产业链闭环,活跃的资本市场则为应用生态建设注入了持续运转的流动性。
[color=rgba(0, 0, 0, 0.9)]上海的故事其实回答了一个前置问题:航天产业规划应该如何处理与既有积累的关系?
[color=rgba(0, 0, 0, 0.9)]而顺着这个逻辑看内陆,就遇到了两个耐人寻味的样本。论历史遗产的厚度,全国没有一个省超过陕西——第一轮发牌把心脏、神经、交管、钟表、大脑芯片五件器官,全都发给了陕西;论技术资产的稀缺性,全国没有一个省超过湖北——通导遥算一体化这套全球唯一的体系级定义能力,长在武汉。但再看两省当下的动作:手握全国最硬核公共底座的陕西,在拼整箭整星“手脚”;握着通导遥算一体化定义权的湖北,却把精力押在快舟量产上。
[color=rgba(0, 0, 0, 0.9)]两个内陆省份,像是互相拿错了对方的牌。本文从陕西的资源禀赋开始,详细展开论述。
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]陕西西安丰厚的航天家底,是两次计划筛选的结果:
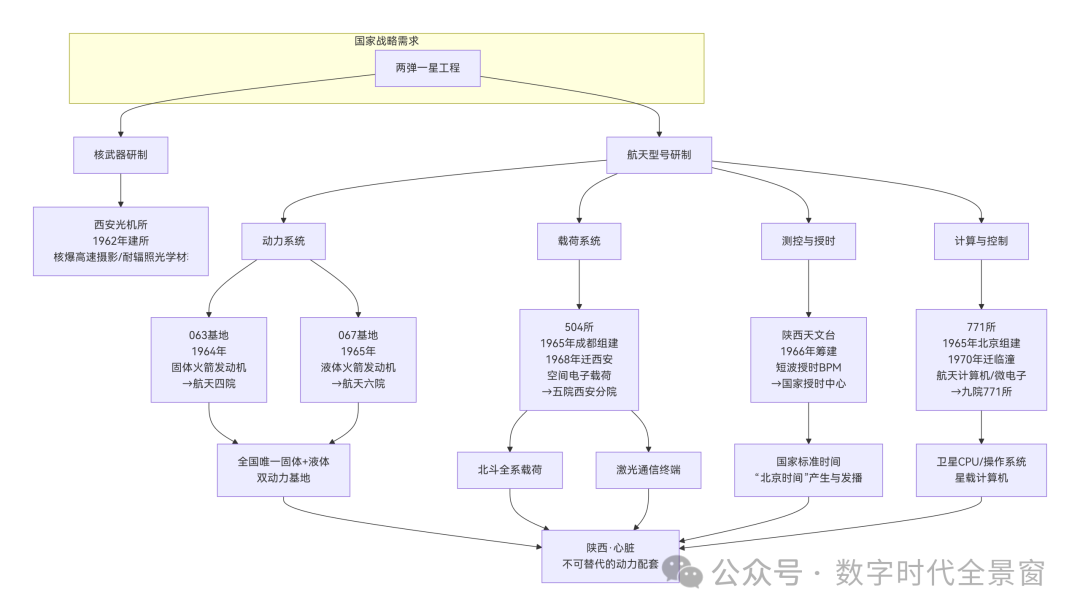
[color=rgba(0, 0, 0, 0.9)]第一次筛选(60年代):国家把“心脏”给了秦岭——063(固体)+067(液体)双动力基地,以及504所(载荷)、光机所(1962年为核爆光测任务组建,承担“两弹一星”配套)、天文台授时,全国唯一;后又将同期成立、研制航天专用高性能计算机的771所迁至陕西临潼。
[color=rgba(0, 0, 0, 0.9)]第二次筛选(80年代):调整回城潮中,秦岭里的单位没有像遵义、邵阳那样留在原地折旧,而是整体进了西安。
[color=rgba(0, 0, 0, 0.9)]第三次集聚(2006-2015园区化):西安航天基地(全国唯一以航天为特色的国家级经开区)把四院、六院、五院西安分院、771所装进86平方公里,形成544家企业的产业集群。
[color=rgba(0, 0, 0, 0.9)]底层还有更早的科研基础:西工大(“三航”学科全国独此一家)、西安电子科大(雷达无线电的军校血脉)、西安交大(1956年西迁,力学学科根基深厚)——人才与学科的原始存量。
[color=rgba(0, 0, 0, 0.9)]四次叠加的结果:西安成为全国唯一同时握有“唯一固液双动力研制能力+最大通信卫星有效载荷基地+全国唯一卫星测控中心+唯一国家授时中心+771所星载计算机”的城市。
[color=rgba(0, 0, 0, 0.9)]这是一套完整的动力与核心配套体系:
[color=rgba(0, 0, 0, 0.9)]第一层:核心动力——全国唯一双引擎
[color=rgba(0, 0, 0, 0.9)]固体动力(063基地→航天四院)和液体动力(067基地→航天六院)同时布局在陕西,这在全国是唯一一例。
063基地1964年落户蓝田秦岭北麓,是中国固体火箭发动机的摇篮。如今四院在商业固体火箭发动机市场的占有率超过90%,国内几乎所有固体运载火箭的动力都出自这里。
067基地1965年建于凤县红光沟,是中国液体火箭发动机的诞生地。长征系列火箭和商业火箭的液体发动机,98%以上出自六院。
[color=rgba(0, 0, 0, 0.9)]全国任何一个火箭型号,无论固体还是液体,其动力系统几乎都绕不开陕西。这是陕西作为“心脏”最硬核的底气。
[color=rgba(0, 0, 0, 0.9)]第二层:载荷——卫星的“感官与大脑”
504所(五院西安分院):1965年在成都组建,1968年迁入陕西,是我国空间飞行器有效载荷和卫星应用电子系统与设备研制的核心单位,也是国内最强、具有国际竞争力的空间飞行器有效载荷研制和产业化基地。
[color=rgba(0, 0, 0, 0.9)]载荷承担着卫星的“感官神经”功能——没有载荷,卫星就是一堆废铁。五院西安分院(航天五院504所)作为我国空间飞行器有效载荷研制的核心单位,代表着我国通信卫星技术发展的最高水平,是我国卫星导航系统建设的主力军、卫星遥感技术领域的领跑者,也是北斗导航卫星有效载荷的总体设计与系统产品研制核心单位。
[color=rgba(0, 0, 0, 0.9)]第三层:基础保障——授时、计算机、测控,缺一不可
[color=rgba(0, 0, 0, 0.9)]这一层汇聚了支撑整个航天系统运转的“底层基础设施”:
授时(国家授时中心):源于1966年陕西天文台,全国唯一国家标准时间产生和发播机构,为航天发射、卫星在轨运行提供时间基准——“生物钟”。
计算机(771所):1965年在成都成立,1970年迁入陕西,国家唯一集计算机、半导体集成电路和混合集成于一体的大型专业研究所,被誉为“航天计算机大本营”——“大脑芯片”。
测控(西安卫星测控中心):前身为“卫星地面测量部”,组建于1967年,全国唯一集航天器实时测控与在轨长期管理于一体的现代化航天测控中心——“交通管理”。
[color=rgba(0, 0, 0, 0.9)]陕西这三层核心能力,分量各有不同:动力层是全国绕不开的“心脏”,基础保障层是国内测控网中枢与唯一授时中心,通信载荷是全国最大最强——这构成国内航天产业的底层保障,也是陕西发展航天产业的根基所在。
[color=rgba(0, 0, 0, 0.9)]那么,在航天进入新阶段后,陕西的位置有没有发生变化?国内商业航天整体对陕西的真实需求究竟是什么?陕西又面临哪些挑战?回答这三个问题,是判断陕西商业航天究竟该打什么牌的前提。
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]前面陕西的历史资源建设逻辑可以总结成下面这张图:
[color=rgba(0, 0, 0, 0.9)]陕西从60年代沉淀下来的历史资源与定位,在航天进入批量化时代后不仅没有过时,反而更加关键。角色随产业阶段升级:航天正从“手工作坊”式的定制时代,转入“大批量、高频次、低成本”的规模化时代——陕西眼下面临的挑战,很大程度上正是这场范式转换带来的。
[color=rgba(0, 0, 0, 0.9)]这场范式转换是“大航海时代”在太空领域的复现,也是汽车从手工敲打走向流水线生产那场产业变革,在航天行业的重演。对陕西而言,这意味着“心脏”不仅要跳得稳——可靠;还要跳得快——跟上高密度发射的节奏;更要跳得久——支撑可重复使用的长周期。
[color=rgba(0, 0, 0, 0.9)]具体而言:
[color=rgba(0, 0, 0, 0.9)]一、动力系统:需求从“单一交付”转向“可靠复用+批量供应”
[color=rgba(0, 0, 0, 0.9)]过去,发动机的任务是按型号定制、单发交付、发射即止。进入可回收时代,需求彻底变了:
[color=rgba(0, 0, 0, 0.9)]复用:发动机要飞很多次。可回收火箭要求发动机具备多次启动、长寿命、深度节流能力,回收后还要快速检测、维修、再上岗——发动机从一次性消耗品变成可循环资产。
[color=rgba(0, 0, 0, 0.9)]目前国内可复用发动机仍处技术攻关与验证阶段,距SpaceX猎鹰9号“航班化”复用(单枚助推器最高32次复用)仍有显著差距。
[color=rgba(0, 0, 0, 0.9)]批量:星座组网把发射频次推到一年几十次甚至上百次,发动机要从手工精雕走向产线量产。
[color=rgba(0, 0, 0, 0.9)]目前六院YF-100K液氧煤油发动机年量产交付已达42台、良品率99.2%(行业报告口径),但对照SpaceX猎鹰9的量产与复用节奏,产能与成本代差明显——2025年猎鹰9共执行167次发射任务,所需梅林发动机约1503台,相当于六院YF-100K产能的35.8倍;且猛禽3计划在2026年实现月产50台、年产600台。
[color=rgba(0, 0, 0, 0.9)]试验:复用意味着反复验证,试车台成了稀缺产能,是运力供给严重短缺的上游原因之一。而陕西握有全国最完整的发动机研制-试验体系(六院配套试车台)。
[color=rgba(0, 0, 0, 0.9)]2025年10月,陕西空天动力试验测试基地在咸阳三原启动建设,项目定位为5-300吨全推力覆盖、高马赫自由射流模拟、推动测试标准统一的公共试验平台,瞄准的正是行业试车能力短缺的痛点。
[color=rgba(0, 0, 0, 0.9)]二、卫星载荷:需求从“定制”转向“标准化+高集成”
[color=rgba(0, 0, 0, 0.9)]过去,载荷是“一星一定制”——北斗、通信、遥感各做各的,追求性能极限、不惜成本。星座时代逻辑反转:
[color=rgba(0, 0, 0, 0.9)]标准化:星网、千帆动辄数百上千颗星,载荷要变成“货架产品”——模块化设计、产线装配、快速迭代。西安分院擅长的国家队高端定制(导航、通信、遥感载荷)必须向可量产转身,否则会输给速度。
[color=rgba(0, 0, 0, 0.9)]西安分院副总师管仲成在2026年西安两会上明确提出,西安应设立商业航天有效载荷关键技术攻关专项,创建载荷技术创新和产业创新中心,推动载荷产业从“定制化”走向“批量化”。
[color=rgba(0, 0, 0, 0.9)]高集成:卫星越来越“一星多能”,通导遥算一体化成为趋势。西安分院的独特之处在于空间通信、卫星导航、微波遥感、测控、高速数传、空间天线、星间链路七大领域全覆盖—— 单所具备“全载荷谱”集成能力的,全国没有第二家;但集成度要求还在提高。
[color=rgba(0, 0, 0, 0.9)]新赛道:卫星互联网带来的激光通信终端(西安光机所是国内卫星互联网激光通信终端的核心供应商)、相控阵等,是载荷层的新增长点——技术底座在陕西,窗口期要抓住。
[color=rgba(0, 0, 0, 0.9)]2026年7月16日,陕西首条专业化星载激光通信终端智能产线在西安高新区正式投产,一期可年产600套,计划2027年实现年产千套以上能力。该产线由西安光机所联合旗下商业航天平台中科天塔共同打造,核心光学部件均为自主研发,通信速率覆盖5Gbps至100Gbps,可充分满足低轨巨型星座批量配套需求。同步启动航天垂直大模型“华山”全网内测,实现空间光电硬件与航天智能算法双向赋能。
[color=rgba(0, 0, 0, 0.9)]三、基础保障(授时、计算机、测控):需求从“保障少数”变为“服务海量”
[color=rgba(0, 0, 0, 0.9)]过去,测控、授时、星载计算保障的是几十颗“国宝级”卫星,精雕细琢、专人专管。星座时代,数量级变了:
[color=rgba(0, 0, 0, 0.9)]测控:在轨卫星从几百颗奔向上万颗。西安卫星测控中心目前长期管理200余颗在轨航天器——这只是起点。海量星座的轨道管理、故障诊断、自动运行,要求测控从“人盯星”走向 “系统管网”,测控资源调度的智能化是最大考题。
[color=rgba(0, 0, 0, 0.9)]陕西正在推动测控服务的商业化补充——陕投集团布局的寰宇卫星已累计为454颗/发航天器提供测运控服务,常态化管控在轨卫星281颗,构建了自主研发的星座测运控系统及数据处理平台。中科天塔则从卫星测运控软件服务商向“软硬一体”的太空算力解决方案提供商转型,通过华山大模型、航天AI智能体体系及配套激光通信智能产线,推动测运控从“人控”向“智控”升级。
[color=rgba(0, 0, 0, 0.9)]授时:服务对象从少数高端用户扩展到海量终端——低轨导航增强、手机直连、万物互联都对时间同步提出更高要求,授时正从基准服务变成规模化基础设施。
[color=rgba(0, 0, 0, 0.9)]国家授时中心已建成覆盖全国六条主干链路、总长超过一万公里的高精度光纤授时系统,各链路时间同步偏差优于50皮秒,秒级传递稳定度优于15皮秒,性能国际领先。系统已具备支撑海量终端的能力——授时正在从少数高端用户的国家基准,扩展为覆盖全国的规模化基础设施。
[color=rgba(0, 0, 0, 0.9)]星载计算:771所造的星载计算机,过去服务于北斗、神舟等少数型号;未来每颗卫星都需要星上大脑——星上AI、星上数据处理让星载计算机从定制件变成标配件,需求量是过去的百倍千倍。
[color=rgba(0, 0, 0, 0.9)]771所的转型方向是对的——从“单机配套”走向“系统集成”,从航天专用走向高技术融合,已形成覆盖弹、箭、星、船、器和地面测发控的完整产业体系。但公开信息中未见明确的批量化产能目标,能否跟上“百倍千倍”的需求节奏,有待观察。
[color=rgba(0, 0, 0, 0.9)]总的来说,陕西面临的挑战是航天产业进入新阶段的共性问题:产业发展从不计成本拼技术尖端性为主导——能不能造得出(验证关键原理和满足小规模军事、科研需求),进化到以拼成本、产能和效率为主导——能不能大规模、低成本、高效稳定地产出市场需要的产品(满足大众市场)。
[color=rgba(0, 0, 0, 0.9)]所以,回答前面的三个问题,航天发展进入新阶段后:
陕西位置有没有变?——没变,依然是“产业心脏”,但更加稀缺。
国内航天产业发展对陕西的真实需求是什么?—— 从定制交付向规模化供应升级,要“源源不断、即插即用”。
挑战是什么?—— 三重落差:产能、成本、效率。
[color=rgba(0, 0, 0, 0.9)]这样看,作为行业公共底座的陕西,要解决当前面临的挑战,最该打的恰恰是湖北主打的“量产牌”;而湖北,坐拥全球唯一的通导遥算一体化能力,最该打的反而是陕西正在押注的“总体牌”。两省其实都把“自己最稀缺的资源”和“自己最该打的牌”错配了。
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]湖北的通导遥算一体化,是“总体能力”的最高形态
[color=rgba(0, 0, 0, 0.9)]湖北该打的“总体牌”,不是去拼一个整箭整星的总体部,也不是局限于把东方慧眼的运营主体留在武汉。通导遥算一体化的真正分量在于,它是高集成化的技术定义能力。
[color=rgba(0, 0, 0, 0.9)]什么叫总体能力?过去通过型号级总体统筹航天工作就足够了。进入新阶段,各类卫星、星座满天飞,发动机、火箭、发射窗口需求全部呈指数级增长,必须建立体系管理能力。
[color=rgba(0, 0, 0, 0.9)]通导遥算一体化做的是体系级集成,是建立航天体系管理能力的技术前提:把通信、导航、遥感、星上计算四个原本各管一摊、互不相干的卫星体系,定义成一个协同工作的大系统——任务怎么上传、数据怎么在星上算、结论怎么实时回传、时空基准怎么统一。这是在给“天上的所有系统如何协同”制定规则。
[color=rgba(0, 0, 0, 0.9)]这样一张“总体牌”的指向非常清晰:统筹全国星座资源。未来天上会有通信的千帆、遥感的吉林一号、导航增强星座、各类大规模算力星座……星座越多、体系越割裂,“通导遥算如何一体协同”的需求就越刚性——接口标准、时空基准、数据规范、星间协同,总要有人定义,而全中国只有武汉的团队同时吃透过四个体系。
[color=rgba(0, 0, 0, 0.9)]湖北应该打的这张总体牌如何转化为GDP和产业规模呢?路径不是“湖北自己造卫星自己发”,而是通过三个层次的产出实现价值变现:
[color=rgba(0, 0, 0, 0.9)]第一层:技术授权与标准服务收入。通导遥算一体化架构的接口标准、数据规范、时空基准定义本身就可以作为技术授权产品,向全国所有星座运营商收取标准使用费或平台接入费。参考通信行业3G/4G时代的专利授权模式——高通不生产任何设备,但全球每台手机都绕不开它的标准必要专利。标准定义者不生产设备,但设备制造商和使用者都要向标准体系付费。湖北的定义能力就是未来中国商业航天的“标准答案”,接入这套体系的星座越多,标准的行业覆盖率越高,湖北的定价权和议价空间就越大。
[color=rgba(0, 0, 0, 0.9)]第二层:数据服务与平台运营收入。东方慧眼星座不仅是一组遥感卫星,更是通导遥算一体化架构的“验证平台”和“运营窗口”。通导遥算一体化解决的核心问题之一就是“数据怎么实时变现”——灾害响应、农业监测、城市管理等场景的分钟级智能决策本身就是高价值服务产品。湖北不必自己造100颗卫星,而是通过东方慧眼验证架构、跑通数据服务模式后,将这套“架构+平台”作为解决方案输出给其他星座运营商,向接入的星座收取数据融合服务费。
[color=rgba(0, 0, 0, 0.9)]第三层:产业链带动效应。当湖北的架构定义成为行业标准后,光谷现有的光通信、芯片、终端、算力、AI产业资源将能够有效向航天领域溢出。PNTRC架构定义“怎么算、怎么传、怎么用”,光谷的算力与AI产业提供“在哪算、用什么算、算完怎么变现”。
[color=rgba(0, 0, 0, 0.9)]光谷的“芯、光、算”产业不是为航天准备的,但在通导遥算一体化架构定义清楚后,这些产业能“顺势上车”——不需要从零建设,只需要按照新标准调整产品方向。标准定义在湖北,光谷的“芯、光、算”产业就能率先拿到新赛道的入场券。
[color=rgba(0, 0, 0, 0.9)]湖北要做的不是“自己造东西卖东西”,而是“定义一套体系,让全国按这套体系造东西”,然后收取标准服务费、数据平台费和生态连接费——这是一种轻资产、高利润、高控制力的产业模式,也是“总体牌”真正的经济价值所在。
[color=rgba(0, 0, 0, 0.9)]陕西的三大历史禀赋,挑战汇聚成同一张药方
[color=rgba(0, 0, 0, 0.9)]陕西的历史资源禀赋——动力系统、载荷、基础保障,在商业航天时代各自面临的挑战,拆开看完全不同,合起来看却是同一张药方:量产、标准化、集成化、低成本。
[color=rgba(0, 0, 0, 0.9)]这恰恰是湖北正在主打、而陕西历史上最陌生的能力——陕西六十年沉淀的是“精品文化”:单件高可靠、深挖技术、任务制交付。这套文化在任务制时代是全部的优势,在商业航天时代却成了转型的包袱。陕西缺的不是技术深度,而是把深度兑换成低成本、标准化、集成化的量产能力。
[color=rgba(0, 0, 0, 0.9)]这正是“量产牌”的真义——不是复制快舟去造批产火箭,而是给自己的垄断资产换一套工业化的操作系统:试验台从自用变共享、载荷从定制件变标准件、服务从任务制变按次结算、产能从小规模变大批量。
[color=rgba(0, 0, 0, 0.9)]湖北与陕西如何对调?
[color=rgba(0, 0, 0, 0.9)]如果湖北自己不接住通导遥算一体化这张“总体牌”,这套全球领先的能力就会重演东方慧眼的剧本——走出湖北、为他人作嫁。而最有条件“接走”它的,恰恰是器官最全、最需要一颗“天脑”的陕西:在心脏、神经、交管、钟表、大脑芯片之外再加一层通导遥算的体系协同,把“器官”升级为“完整系统”——心脏知道什么时候该加速,神经知道该感知哪个方向,大脑知道该处理哪类数据。
[color=rgba(0, 0, 0, 0.9)]到那时,陕西集成的就不再是“配套能力”,而是一个有主次的完整体系——只不过,能力长在武汉的学科、人才和方法论里,地理上搬不走;但谁成为这套架构最大的集成载体和第一个大客户,谁就掌握了反向定义标准的话语权。
[color=rgba(0, 0, 0, 0.9)]湖北能统筹的是体系层——回答“星座之间怎么协同”:任务怎么跨系统上传、通导遥的数据怎么融合、时空基准怎么统一。陕西则可以从运行层整体统筹——回答“每个星座怎么被管”:测控怎么结算、载荷和星载计算按什么标准交付。
[color=rgba(0, 0, 0, 0.9)]两者本可以构成上下游:湖北定标准,陕西做集成。但如果湖北不下场,被集成着集成着,标准就会在别人的星上长出来。
[color=rgba(0, 0, 0, 0.9)]所以,即便陕西要打“总体牌”,也绝不是从零到一补整箭整星的“手脚”——这不是它的牌。
[color=rgba(0, 0, 0, 0.9)]总而言之,各省最重要的商业航天资源,其实都在自己手里攥着。该打什么牌,首要不是看别人有什么,而是看自己有什么。
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]本文在网络公开资料研究基础上成文,限于个人认知,可能存在错漏,欢迎帮忙补充指正。

 京公网安备 11010802022788号






