


 发帖

 雷达卡



2026年全球电脱设备市场规模预计达22.31亿美元,行业正从传统压力容器制造向工艺性能交付、全生命周期服务的高阶竞争转型。当前油气开采进入中后期,重质高盐原油占比持续提升,叠加2026年国家大规模设备更新政策对炼化领域的明确支持,大量存量电脱装置面临提效改造需求,不少传统设备厂商陷入“低价中标却难以满足复杂原油处理要求”的转型痛点。而复合电场、智能控制等核心技术的落地,正推动行业增长逻辑从单一新建项目驱动,转向新增产能建设、存量装置改造、增值技术服务三者协同拉动。据QYResearch联合国内石化装备协会2026年第二季度更新数据,国内电脱设备存量改造订单同比增速已达37.2%,显著高于新建项目18.6%的增速,成为行业增长的核心新引擎。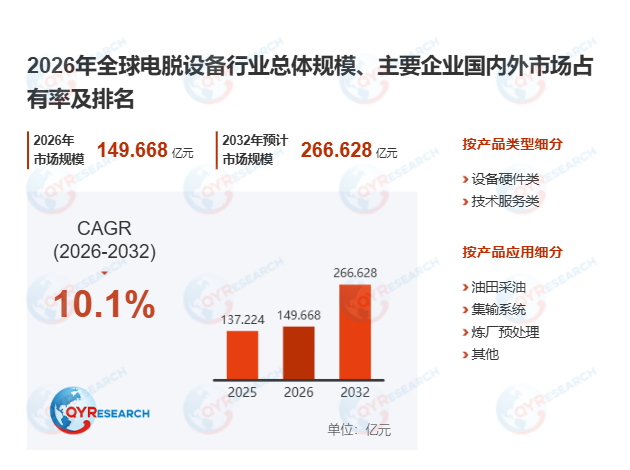
电脱设备是原油处理系统中的关键电场分离装备,通过高压电场使原油乳化体系内的微细水滴极化、迁移、碰撞聚结,依靠重力沉降实现油水高效分离,同步完成脱盐、除杂工序,核心作用是缓解加热炉与换热器结垢、降低管线及蒸馏装置腐蚀、保护下游催化剂,广泛应用于油田采出液处理、海上浮式生产储卸油装置、炼厂常减压预处理等核心场景。 从市场规模维度看,2025年全球电脱设备市场规模约20.18亿美元,2026年预计攀升至22.31亿美元,2026-2032年复合增长率约9.2%,该统计口径覆盖电脱盐、电脱水及一体化成套设备,同时纳入安装调试、维护检修、内部件更换等配套技术服务收入。受全球油气开采结构变化影响,行业增长逻辑已发生本质切换:首先,中东、亚太及拉美地区的新建炼化与油气地面工程仍释放刚性新增需求;其次,全球多数主力油田进入中后期开采阶段,原油含水率上升、乳化程度增强,直接推动现有电脱水系统的扩容与技术升级;此外,炼厂端对重质、高酸、高盐原油的加工弹性要求持续提高,适配多油种运行的高性能电脱设备价值进一步凸显。
技术迭代重构行业供给竞争体系当前领先电脱设备厂商的研发投入已全面向交直流复合电场、智能控制、模块化交付三大方向倾斜,行业竞争已脱离传统标准化压力容器的价格比拼,转向工艺性能承诺、成套模块交付和全生命周期服务的综合能力较量。 全球电脱设备市场呈现清晰的分层竞争格局:第一梯队以SLB、Axens为代表,依托数十年积累的工艺数据库、专有电场技术和全球项目经验,占据高端复杂项目的核心份额;第二梯队包括CECO Environmental旗下Peerless、长江能科等专业厂商,在电极内部件设计、模块化橇装制造、海上工程适配等领域表现突出;大量区域性厂商则聚焦定制化备件供应、本地装置检修等细分服务市场。其中中国厂商在承压设备制造、交付周期控制、现场响应速度上的优势持续放大,已逐步从常规交流电场设备供应,向交直流复合电场、智能高压电源及海外成套项目延伸。据2026年7月国内石化装备行业调研数据,国内具备复合电场电脱设备量产能力的厂商数量,较2025年同期增长42%,但高端复杂项目仍对长期运行案例、复杂原油处理数据库有严格要求,新进入厂商难以仅凭制造价格切入核心供应链。
区域需求分化与产业链价值转移当前全球电脱设备区域需求呈现明显分化特征:中东非区域集中释放大型新建炼化项目需求,亚太市场兼具新建炼化一体化装置与本土设备替代空间,欧美市场的核心机会集中在老装置升级、能耗优化和长期运维服务,拉美市场则由海上重质原油开发与炼厂现代化改造驱动。整体供应链正形成“技术设计全球化、设备制造本地化、服务响应区域化”的全新格局,本地化采购比例与现场服务能力,已成为厂商参与区域市场竞争的核心变量。 电脱设备产业链的价值重心正持续上移,逐步从碳钢、钢板等原材料加工环节,向工艺包开发、复合电场系统、智能高压电源、核心内部件及长期技术服务转移。具备原油样品测试、工艺模拟、性能保证能力的厂商,能够获取更高附加值订单,未来供应链将进一步向模块化设计、远程诊断、预测性维护方向演进,设备销售收入与后续维护升级、备件更换的关联度将持续提升。 从长期发展维度看,能源安全、节能降碳与复杂原油处理能力,将成为决定电脱设备厂商核心竞争力的关键要素。未来3-5年,复合电场化、智能控制化、设备紧凑化将成为行业主流升级方向,海上平台对低占地、低重量一体化橇装设备的需求,以及国内千万吨级炼厂存量电脱装置的改造空间,将为具备核心技术的中国厂商提供明确的增长路径,推动行业整体向全生命周期解决方案的高阶形态演进。

 京公网安备 11010802022788号






