


 发帖

 雷达卡



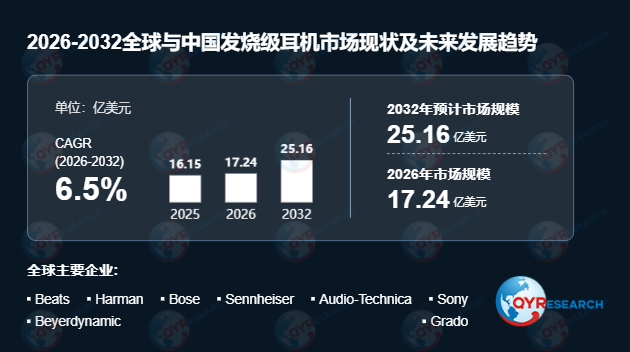
发烧级耳机是以高保真音乐重放、专业审听及精细化声音评价为核心用途的高性能耳机产品,其设计更重视低失真、频率响应控制、瞬态表现、空间定位、声音解析力、声学一致性及长时间佩戴舒适性,而非单纯追求大众消费电子功能集成。产品覆盖开放式、封闭式和半开放式声学结构,动圈、平面磁驱动、静电、铝带式及气动式等换能技术,包耳式和压耳式佩戴形式,以及有线和无线两类信号传输方式。传统被动式参考耳机通常需搭配专用耳机放大器及数模转换设备,主动式无线产品则逐步集成数字信号处理、放大、数模转换和降噪功能。据QYResearch统计,2025年全球发烧级耳机产量达370万台,有线参考级产品仍是高性能核心,开放式包耳结构广泛用于旗舰产品,平面磁驱动成为高端研发重点。
首先,高解析数字音乐、桌面音频系统、流媒体聆听、家庭娱乐及专业音频制作持续发展,推动发烧级耳机需求增长。相较于高端扬声器系统,耳机能够在无需复杂房间声学处理的条件下提供高度精细化的个人聆听体验,这使其成为高品质音频消费的重要路径。在专业领域,高精度开放式和封闭式耳机继续服务于监听、母带制作、剪辑和专业审听,使客户基础不仅限于传统家庭发烧友。当前旗舰产品显示,高端市场竞争仍建立在自主换能器和声学工程能力之上,Audeze、Yamaha、final、Focal、Sennheiser和STAX等品牌在振膜材料、磁路设计、声学阻尼、腔体结构及换能器架构方面形成明显技术差异。
其次,无线高保真正在拓展便携发烧场景,但并未取代传统有线参考级耳机。高端无线产品逐步融合无线连接、内置放大、数模转换、主动降噪、数字音频输入及声音调节功能,使市场覆盖范围有望突破传统桌面系统用户。与此同时,有线产品仍承担大量参考级性能定位,尤其在家庭高保真音乐欣赏、录音棚监听、混音与母带制作等场景中,用户对音色一致性、低失真、细节还原及前端匹配效果要求更高。随着产品定位提升,重量控制、佩戴舒适性、可更换耳垫、可拆卸线材、平衡连接及长期可维修性的重要性持续上升,模块化结构可能成为高价值产品的重要差异化因素。
此外,产业链上游涉及振膜薄膜及涂层、磁性材料、音圈、声学阻尼材料、精密金属部件、工程塑料、碳纤维复合材料、皮革与纺织材料、线材与连接器,以及无线产品所需的电子元件、电池、麦克风、无线通信模块、数模转换芯片和放大芯片。对于平面磁驱动、静电、铝带式等专业换能器而言,振膜质量与刚性、磁场控制、腔体共振、耳垫密封性及结构刚性均可能直接影响最终声音表现。中游价值创造集中于自主声学技术、驱动架构、制造一致性、调音能力、人体工学设计及品牌认可度;下游则依赖专业高保真零售商、试听中心、电商平台及区域经销体系,由于声音体验难以完全通过参数传递,试听体系、专业评价与用户社区口碑具有较高重要性。
从地区看,欧洲拥有较强的高端耳机制造与品牌基础,德国、法国、罗马尼亚和奥地利均布局专业品牌;北美在专业品牌创新及直接面向发烧用户的高端产品供给方面具备明显产业基础;亚太地区中,日本在动圈、平面磁驱动、静电及专业监听领域积累深厚,中国则在高保真个人音频、平面磁驱动及相关消费电子产业链中参与度较强。各区域市场表现取决于家庭高保真文化、移动聆听习惯、专业零售渠道、品牌认知及试听体系完善程度。
竞争格局方面,市场参与者包括Beats、Harman、Bose、Sennheiser、Audio-Technica、Sony、Beyerdynamic、Grado、Philips、Shure、Pioneer、Audeze、Etymotic Research、海菲曼、OPPO、Focal-JMlab、Foster Electric、Yamaha等企业。长期挑战在于如何在拥挤的高端市场中保持明确声学差异、平衡客观测量与主观听感、保证复杂换能系统的大批次制造一致性,并在缺乏大型消费电子规模优势的情况下建立国际渠道、试听体系、售后服务及零部件保障能力。对于高价格产品而言,用户预期已从单一声音表现扩展至材料品质、佩戴舒适性、可靠性、可维护性及完整长期使用体验。

 京公网安备 11010802022788号






