


 发帖

 雷达卡



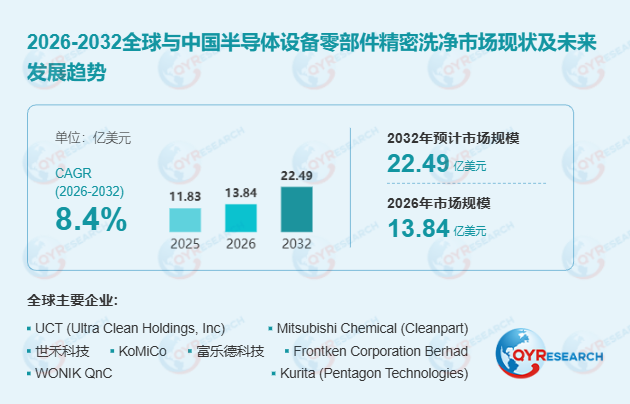
市场驱动与技术演进:从“洗净”到“精密再生”行业需求的核心逻辑已从单纯的产能扩张转向对制程良率与部件寿命的极致追求。首先,先进逻辑、高带宽存储器(HBM)及高层数3D NAND的生产,对沉积与刻蚀环境的控制提出了严苛要求。2026年,14nm以下先进制程的洗净服务收入份额预计达51.06%,至2032年将提升至65.20%,这一趋势表明,能够保护功能涂层与关键几何结构的低损伤清洗技术将成为竞争高地。
其次,技术路线正由单一的湿法清洗向“物理+化学”组合工艺演进。虽然湿法清洗凭借声学辅助(如Cleanpart的25–140 kHz频段)仍是基础,但针对特定颗粒残留的干法清洗(如CO₂工艺)及物理清洗在受控去除厚沉积物方面展现出独特价值。服务商需平衡去除效率与基材损耗,通过数字化部件标识与分析验证,实现从“外观洁净”到“复机可预测性”的交付标准升级。
细分赛道与区域格局:300mm平台与亚太集群的主导地位在细分市场中,300mm设备零部件占据绝对主导,其收入份额预计从2026年的73.75%提升至2032年的81.71%。这主要得益于300mm平台在先进制程及成熟工艺产线中的广泛渗透,其对颗粒控制、低金属残留及喷淋头孔道保护有着极高要求。相比之下,200mm及150mm平台则更多服务于功率器件、MEMS等特色工艺,侧重于既有设备的复用经济性。
区域分布上,亚太地区是全球需求的核心引擎。2026年,中国台湾、中国大陆与韩国预计将贡献全球71.88%的服务收入。其中,中国大陆市场增长最为迅猛,得益于本土制造产能扩大及国产设备部署,预计2032年将以27.98%的全球份额成为最大单一区域市场。与此同时,北美与欧洲市场则通过新建服务中心(如KoMiCo在亚利桑那州的基地)以满足就近处理与受控物流的需求。
竞争格局与产业链价值:认证壁垒下的头部集中产业链上游涉及高纯化学品与超纯水系统,中游服务商通过污染分流与配方选择创造价值,下游则直接对接晶圆代工厂与设备商。目前,市场呈现寡头竞争态势,2026年全球前五大厂商收入份额预计合计为41.29%。UCT、Cleanpart、富乐德、世禾科技及KoMiCo等企业凭借成熟的工艺经验与分析基础设施占据领先地位。
然而,行业壁垒依然高企。新增产能需经过漫长的材料兼容性验证与客户审批,且小批量、多样化的部件处理降低了规模效应。未来,具备跨区域交付能力、能提供特定制程处理认证(如ALD腔体套件的高介电常数沉积物去除)并实现化学品消耗降低的服务商,将在这一百亿级市场中获得更深的护城河。对于新进入者而言,单纯扩充基础洗净能力已难以为继,唯有深度绑定设备原厂规范与晶圆厂生产要求,方能在激烈的存量博弈中突围。

 京公网安备 11010802022788号






