


 发帖

 雷达卡



据恒州诚思调研统计,2025年全球保健及护理用家具收入规模约达466.7亿元,预计到2032年,这一数字将接近548.6亿元,2026 - 2032年的复合年增长率(CAGR)为2.5%。在医疗行业不断发展、人口结构持续变化的背景下,保健及护理用家具市场正展现出独特的发展态势,其市场规模的稳步增长,吸引着众多行业参与者的关注。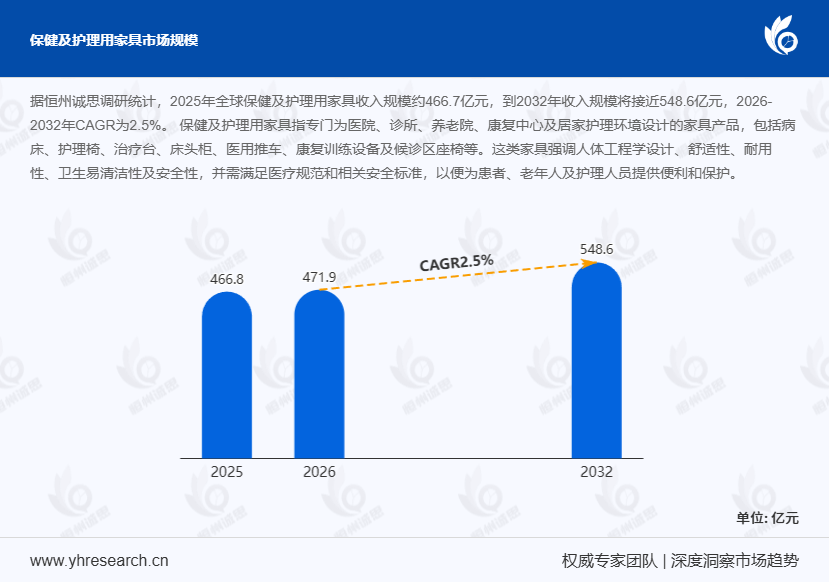
保健及护理用家具是专门为医院、诊所、养老院、康复中心及居家护理环境量身设计的家具产品,涵盖病床、护理椅、治疗台、床头柜、医用推车、康复训练设备以及候诊区座椅等。这类家具在设计上极为注重人体工程学,以确保使用者的舒适性;同时,耐用性、卫生易清洁性及安全性也是关键考量因素,必须严格满足医疗规范和相关安全标准,从而为患者、老年人及护理人员提供全方位的便利与保护。
市场增长驱动因素首先,医疗基础设施扩张是重要推动力。近年来,各国纷纷加大对医院、诊所、养老院及康复中心等基础设施的投资。以中国为例,2024年国家出台多项政策鼓励社会资本参与医疗养老设施建设,大量新建和改扩建项目落地,直接带动了保健及护理用家具的需求增长。
其次,人口老龄化趋势愈发明显。据世界卫生组织2024年数据,全球60岁及以上人口占比已超过15%,且这一比例仍在持续上升。老年人口数量的增加,使得养老院、康复中心等场所对保健及护理用家具的需求大幅攀升。
再者,以患者为中心的护理理念不断提升。医疗机构越来越重视患者的舒适度和安全性,对具备人体工学、卫生和智能化功能的家具需求日益增长。例如,一些高端医院开始采用可调节角度、具备按摩功能的病床,以提升患者的就医体验。
市场限制因素生产成本高是制约市场发展的因素之一。保健及护理用家具的上游原材料包括优质金属、塑料、层压板、软体材料、涂料及符合人体工学的组件等,这些材料不仅要满足耐用性、卫生性要求,还需符合严格的医疗安全标准,导致原材料成本居高不下。
严格的监管要求也增加了企业的运营难度。保健及护理用家具需通过多项国际和国内认证,如欧盟的CE认证、美国的FDA认证等,认证过程复杂且耗时较长,企业需要投入大量的人力、物力和财力。
此外,医疗机构预算限制也在一定程度上影响了市场的发展。部分医疗机构尤其是基层医疗机构,由于资金有限,在采购保健及护理用家具时往往会选择价格较低的产品,这限制了高端、智能化家具的推广应用。
市场机遇新兴市场(亚太、中东、拉美)的增长为市场带来了新的机遇。这些地区经济发展迅速,医疗水平不断提高,对保健及护理用家具的需求潜力巨大。例如,印度在2024年加大了对医疗基础设施的投入,预计未来几年保健及护理用家具市场规模将以每年5%以上的速度增长。
智能化和互联家具解决方案的发展也是一大机遇。随着物联网、人工智能等技术的不断进步,保健及护理用家具正朝着智能化方向发展。如智能病床可以实时监测患者的生命体征,并将数据传输至医护人员的终端设备,提高医疗护理效率。
与医疗器械或医疗设计企业合作,打造高附加值、专业化的医疗家具产品也是企业拓展市场的重要途径。例如,某知名家具企业与医疗器械企业合作,共同研发出一款集多种医疗功能于一体的康复训练设备,受到了市场的广泛好评。
市场细分与竞争格局从产品类型来看,市场可分为病房家具、候诊及公共区域家具、临床/检查家具以及专业医疗家具。不同类型的产品在市场需求和应用场景上存在差异。从应用领域来看,医疗家具主要用于医院、诊所、养老院、康复中心及门诊设施等。
在全球市场竞争格局方面,2021 - 2026年,全球范围内主要厂商凭借技术、品牌和渠道优势占据了一定的市场份额。在中国市场,国际企业和中国本土企业竞争激烈,2021 - 2026年,本土企业通过不断提升产品质量和服务水平,市场份额逐渐扩大。全球其他重点国家及地区如美国、欧洲、日本、韩国、东南亚和印度等,也都有各自的核心参与者,2025年这些地区的市场份额分布呈现出多样化的特点。
保健及护理用家具行业产业链上游的原材料供应商、中游的制造商和设计工作室以及下游的医疗机构等环节相互关联、相互影响。未来,随着市场需求的不断变化和技术的持续进步,保健及护理用家具市场将迎来更多的发展机遇和挑战,企业需不断创新和优化,以适应市场的变化。

 京公网安备 11010802022788号






