


 发帖

 雷达卡



当前,中医药行业正处于从传统煎煮饮片向标准化颗粒制剂转型的关键窗口期。大量医疗机构面临用药安全性与可追溯性要求持续提升、中药材质量波动及供应链不稳定等核心痛点,亟需以标准化、便捷化、可控化为特征的中药配方颗粒解决方案。据恒州诚思2025年最新调研数据,全球中药配方颗粒市场规模约1101.5亿元,预计至2032年将攀升至2475.4亿元,2026至2032年CAGR达12.0%,增速显著高于传统中药饮片赛道。该产品以符合国家炮制规范的单味中药饮片为原料,经水提、醇沉、浓缩、干燥及制粒等现代制药工艺加工,实现传统汤剂向工业化、标准化与便捷化的全面升级,平均毛利率高达55%,展现出突出的盈利能力。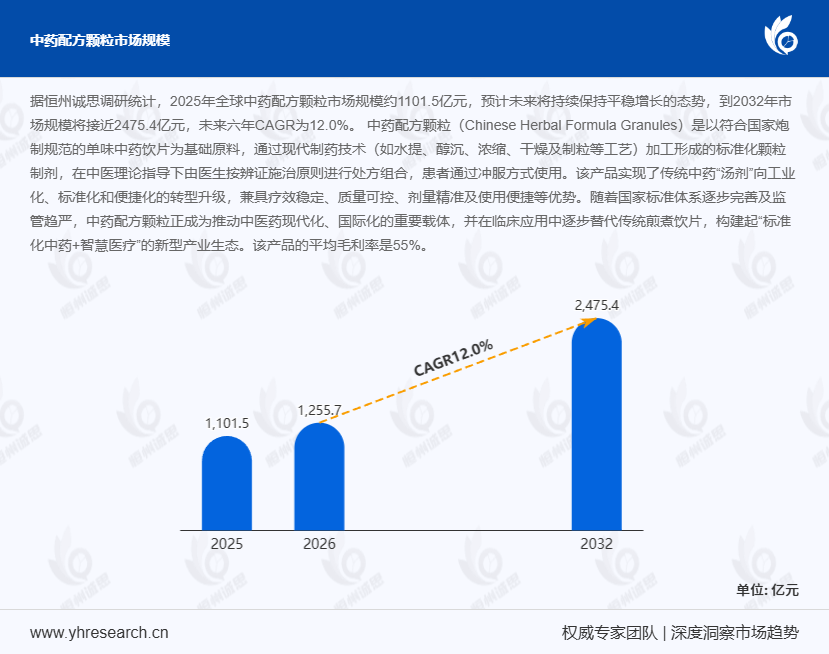
首先,从政策与市场驱动看,中药配方颗粒正迎来政策红利与临床替代的双重加速。 受国家推动中医药传承创新与医疗体系升级政策影响,试点全面放开后统一国家标准逐步落地,行业由封闭走向规范竞争。据国家中医药管理局2024年8月发布的《中药配方颗粒管理办法》修订版,备案品种已超过800个,较2022年增长约35%。某三甲中医院引入中药配方颗粒智能调配系统后,处方调配效率提升60%,患者候药时间缩短约45分钟,充分验证了标准化颗粒在提升临床效率方面的实际价值。对比传统饮片与配方颗粒在医疗机构中的应用差异,前者更侧重个性化煎煮能力,后者则在质量一致性与用药安全可追溯性上表现突出,正加速替代传统煎煮饮片。据行业监测,2024年中药配方颗粒在综合医院及基层医疗机构的渗透率已突破38%,较2022年提升约12个百分点。
其次,从产业链架构看,上游原料控制能力已成为构建竞争壁垒的核心要素。 中药配方颗粒的品质根基在于中药材及其饮片的质量与稳定供应。上游受气候、产区集中度及周期性波动影响显著,价格不确定性较高,进而对中游生产企业的成本管控形成持续压力。中游制造环节需满足国家标准对原料来源、有效成分控制及生产工艺的严格要求,企业研发与质量体系建设投入持续增加。下游应用场景正由传统中医院向综合医院、基层医疗机构及互联网医疗平台快速延伸,"中医处方+颗粒制剂+数字化服务"的融合模式逐渐成型。值得关注的是,2024年中药配方颗粒领域中小企业在数字化供应链投入占比首次超过大型企业,反映出技术升级正向中小产能渗透。领先企业正通过产地布局、基地共建及供应链整合强化原料控制,使上游资源逐步成为提升盈利质量的关键因素。
此外,三大趋势正重塑行业竞争格局。 其一,慢病管理与个性化诊疗趋势加强,推动行业由单一产品供应向综合解决方案转型;其二,国际市场对中医药认知持续提升,为企业开拓海外市场提供新增长空间,东南亚及欧美华人社区需求增长尤为突出;其三,行业进入全面竞争阶段后,标准切换过程中备案进度不均与产品结构调整风险,叠加中药材价格波动,短期内可能引发供需错配,行业格局或将加速分化。据行业分析,头部企业凭借品牌、渠道与合规优势,市场集中度有望从2024年的约42%提升至2027年的55%以上。
本文核心覆盖五大维度:全球市场按收入的规模统计(2021-2032年)、全球及中国市场头部企业竞争格局(含国际与本土企业排名)、重点国家及地区规模与需求结构,以及产业链上中下游全景分析,为中药配方颗粒行业参与者提供系统性决策参考。

 京公网安备 11010802022788号






