


 发帖

 雷达卡



当前我国铁路网规模持续扩张,截至2025年中国高铁运营里程已突破4.8万公里,普速与高速铁路交织覆盖大量隧道、桥梁、山区等复杂地形区段,传统应急通信手段难以适配高密度列车运行下的突发场景需求。大量铁路运营企业正面临既有线路改造难度大、多制式系统互联互通难、极端环境通信覆盖不足等转型痛点,而铁路应急通信设备作为铁路安全体系的核心支撑,正依托5G-R、北斗短报文等新一代技术,逐步构建“空天地一体”的安全通信保障网络,为铁路突发事件下的指挥调度、现场救援提供可靠链路。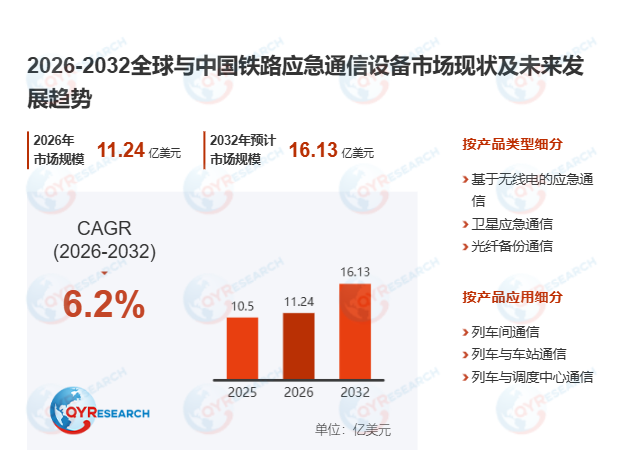
首先,从行业核心基本面来看,铁路应急通信设备是保障铁路突发事件期间可靠通信的专用设备与系统,覆盖事故、自然灾害、电力故障或信号中断等全场景,产品矩阵包含移动无线电、应急电话、车载通信终端、便携式基站以及指挥中心接口等多个品类。这类设备普遍需满足耐振动、耐-40℃至70℃极端温度、IP67级防尘防潮等工业级特性,确保列车操作员、维护人员及控制中心在关键事件中保持通信畅通,目前已广泛应用于客运列车、货运列车、高速铁路及铁路维护车辆。产业链上游覆盖电子元件、天线、无线模块、电池系统及加固外壳等核心零部件,中游为铁路应急通信设备制造商,负责完成元件集成并提供符合国铁认证的标准化产品,下游则延伸至铁路运营商、机车制造商、维护服务提供商及铁路基础设施管理机构。据2025年最新行业调研数据,全球铁路应急通信设备年产量约为23.3万套,市场平均价格约为每套4500美元,行业毛利率区间稳定在26%–42%,具体数值随产品技术复杂度、环境耐用性以及行业认证要求浮动,同期全球生产能力约为30万套,整体市场处于供需紧平衡状态。
其次,市场竞争格局呈现出头部集中、多元并存的特征,全球范围内铁路应急通信设备核心生产商主要包括Huawei、Zenitel、Hytera等企业,其中前五大厂商合计占有大约36.77%的市场份额,尚未形成绝对垄断格局,这也为国内具备国产化技术优势的厂商留出了充足的成长空间。据QYResearch 2025年最新调研报告显示,预计2032年全球铁路应急通信设备市场规模将达到16.13亿美元,未来几年年复合增长率CAGR为6.2%,行业长期增长确定性较强。从驱动因素维度分析,一方面受《铁路安全管理条例》《铁路运输基础设备生产企业审批办法》等法规强制要求影响,国家铁路局持续修订TB/T 3204系列行业标准,推动应急通信系统规范化、标准化建设;另一方面铁路网运营复杂度持续提升,列车运行密度不断加大,一旦发生事故,快速建立指挥通信链路已成为救援成败的核心关键。此外5G-R、北斗短报文、高通量卫星、Mesh自组网等技术逐步成熟,为构建“空天地一体”的应急通信体系提供了坚实技术底座,边缘计算与AI辅助决策可支持实时视频回传、智能调度,大幅提升应急响应效率。
此外,行业发展仍面临多重现实阻碍,既有线路改造难度大、成本高,普速铁路及早期高铁缺乏预留应急通信基础设施,加装设备仅能利用夜间短时长天窗作业窗口,施工协调复杂度极高;同时不同铁路局、不同年代建设的应急通信设备采用海事卫星、短波、微波、LTE-M等异构技术,协议不统一,缺乏统一的接口标准和管理平台,极易形成“信息孤岛”。极端灾害场景下,地震、洪水、泥石流常伴随电力中断、基站损毁,对铁路应急通信设备的自持能力、抗毁性提出极高要求,深谷、隧道内的信号遮挡问题仍未完全解决,运维保障体系不健全也进一步制约了设备实战效能的发挥。
最后,行业长期发展机遇依然清晰,国铁集团《“十四五”铁路科技创新规划》明确提出构建“智能应急指挥系统”,推动应急通信向可视化、智能化、自动化演进,数字孪生技术可实现事故场景模拟与通信资源预部署,大幅提升预案精准度。北斗三号全球短报文、天通卫星、国产Ka波段高通量卫星等自主空间基础设施逐步成熟,国产化替代与自主可控进程持续加速,“公网+专网+卫星+自组网”的多网融合应急通信架构成为行业新方向,轻量化便携式背包站、无人机中继等现场接入设备市场需求激增。同时随着“一带一路”中老铁路、雅万高铁等项目落地,中国铁路技术标准输出也带动铁路应急通信设备配套出海,发展中国家铁路安全体系薄弱,对高性价比、易部署的应急通信解决方案需求迫切,为国内厂商打开了广阔的海外增长空间。

 京公网安备 11010802022788号






