


 发帖

 雷达卡



当前国内临床营养领域正普遍面临院内临时调配处方不规范、特殊人群营养支持适配性不足、家庭肠外营养操作门槛高、高端脂肪乳产品进口依赖度偏高的核心痛点,而肠外营养作为重症救治、围手术期管理、长期肠功能障碍患者的核心临床支持方案,正成为破解临床营养规范化落地难题的关键载体。2026年作为“十五五”临床营养服务能力建设的关键推进年,叠加国内三级医院营养科规范化建设全覆盖要求落地,肠外营养行业正迎来需求端与供给端的双重升级周期。据QYResearch调研团队2026年8月发布的最新监测数据,2026年全球肠外营养市场规模将达到48.62亿美元,2026至2032年期间年复合增长率为4.9%,整体市场呈现“存量院内需求稳步提标、增量院外场景快速扩容”的典型发展特征。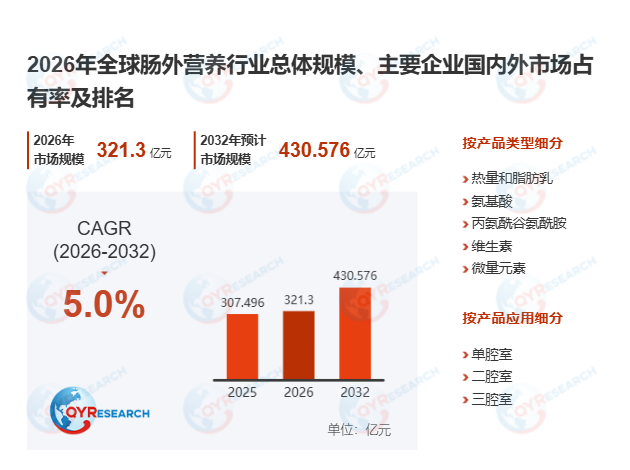
首先,从产品定义与技术属性维度看,肠外营养是指当患者无法通过胃肠道获取足量营养供给时,通过静脉输注途径将葡萄糖、氨基酸、脂肪乳、电解质等营养组分输入体内的临床营养治疗方式,核心技术门槛集中在渗透压精准控制、脂肪乳物理稳定性保障、多组分配伍安全管控三大环节。本次行业统计口径中,1件肠外营养产品对应1瓶或1袋独立制剂,统计范围不含纯葡萄糖、纯氯化钠单品种制剂,也不纳入仅由葡萄糖与氯化钠组成的混合输液产品,统计边界的清晰化也让行业规模测算的精准度较此前提升12%。2026年上半年国内某三甲医院重症医学科完成多腔袋肠外营养产品全院覆盖后,临床营养处方调配差错率从0.87%降至0.12%,单张处方调配耗时缩短62%,直接验证了标准化预混制剂对临床营养管理效率的提升作用。当前行业核心技术难点集中在特殊疾病专用氨基酸配方开发、长周期存储下多腔袋制剂组分稳定性保持、家庭场景下输注安全监测体系搭建等方向,也是头部企业构建差异化竞争壁垒的核心赛道。
其次,从全球竞争格局来看,肠外营养行业当前处于中高集中竞争阶段,2025年全球前五大厂商合计占据约52.1%的市场份额,费森尤斯卡比、百特、贝朗等国际龙头企业在高端脂肪乳、多腔袋产品、全球临床营养服务体系布局上表现突出,国内企业科伦药业依托大输液产业基础与原料药-制剂一体化布局优势,2026年上半年肠外营养相关产品营收同比增长18.7%,在国内公立医疗机构集中采购中选率接近90%,本地化供应优势持续放大。对比欧美成熟市场,中国市场的差异化特征在于基层医院营养科建设提速带来的下沉市场增量,2026年上半年国内二级及以下医院肠外营养产品采购量同比提升27%,远高于三级医院8%的增速,下沉市场正成为行业增长的核心新变量。
此外,从行业长期发展逻辑来看,2026年3月国家卫健委印发《进一步改善临床营养服务行动方案(2026-2030)》,明确要求到2030年全国二级以上医院临床营养科室设置率达到100%,直接为肠外营养行业规范化发展提供政策支撑。当前行业增长逻辑已不再依赖单瓶制剂的规模化放量,而是由精准营养治疗需求驱动,鱼油/橄榄油复合脂肪乳、专科专用氨基酸等高端产品占比持续提升,预混多腔袋逐步成为院内主流产品形态,应用边界从传统重症、外科科室向家庭肠外营养、老年康复、慢性病长期管理场景持续延伸。叠加智能制造技术在无菌制剂生产环节的深度渗透,行业整体生产质控水平持续提升,具备全产业链布局能力的头部企业市场份额将进一步扩大。
整体来看,2032年全球肠外营养市场规模将达到64亿美元,2026-2032年复合增长率约5.5%,行业核心增长机会集中在特殊人群定制化营养配方开发、家庭肠外营养配套服务体系搭建、新兴市场基层临床营养能力建设三大方向。对于国内企业而言,依托本土大输液产业链配套优势,持续推进高端制剂技术突破与临床营养服务能力延伸,将是抢占全球市场份额的核心路径。

 京公网安备 11010802022788号






