


 发帖

 雷达卡



全球高功率紫外激光器行业发展现状分析与战略规划建议报告2026年版
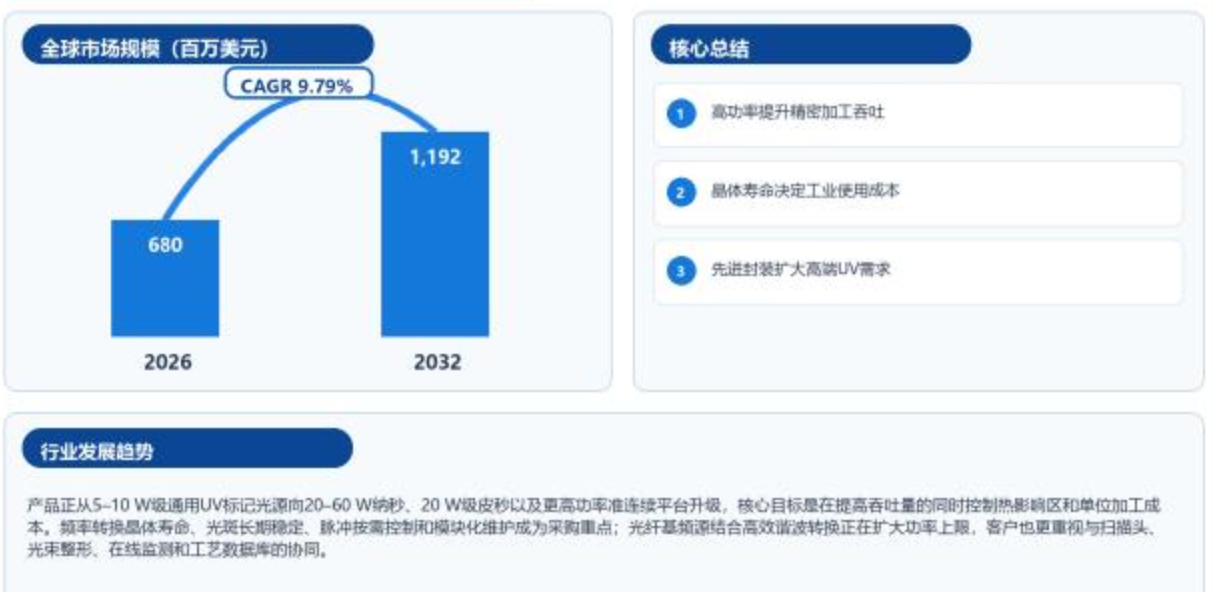
高功率紫外激光器:半导体精密加工推动高功率UV光源升级高功率紫外激光器是面向高精密加工、检测与科研应用的短波长激光源,本研究聚焦工作波长约200–400 nm且额定平均输出功率达到10 W及以上的商业化激光器或OEM模块。产品主要采用DPSS谐波转换、光纤MOPA加非线性频率转换等架构,覆盖连续/准连续、纳秒、皮秒与飞秒输出。关键指标包括平均功率、脉冲能量、重复频率、脉宽、光束质量、功率稳定性、频率转换晶体寿命和工业环境可靠性,主要服务半导体与微电子、PCB与显示、精密微加工、检测和科研设备。中智信投研究网预计,全球市场将从2025年的620百万美元增至2026年的680百万美元,并于2032年达到1,192百万美元,2026—2032年复合年增长率为9.79%。
市场动态
驱动因素
先进封装、SiP、柔性电路、OLED、陶瓷及脆性材料加工需要更高产能和更小热影响区,高功率UV可在保持短波长精细聚焦优势的同时提高切割、钻孔、剥离与微结构化速度。具备应用工程和可靠OEM支持能力的供应商更容易将相关需求转化为通过认证的项目。
限制因素
深紫外光学件、非线性晶体和高功率镀膜成本较高,频率转换效率、晶体老化、污染敏感性及散热要求增加了系统成本和维护难度。具备应用工程和可靠OEM支持能力的供应商更容易将相关需求转化为通过认证的项目。
市场机遇
先进封装与功率半导体、Mini/Micro LED、钙钛矿与薄膜电池、医疗器械微加工以及多光束并行加工,为20 W以上UV平台和工艺定制创造增量项目。具备应用工程和可靠OEM支持能力的供应商更容易将相关需求转化为通过认证的项目。
行业风险与挑战
不同脉宽和重复频率下的标称功率并不能直接代表材料去除效率,客户验证周期较长。关键晶体与镀膜供应集中,价格竞争和快速迭代也可能压缩中低功率产品利润。
产业链分析
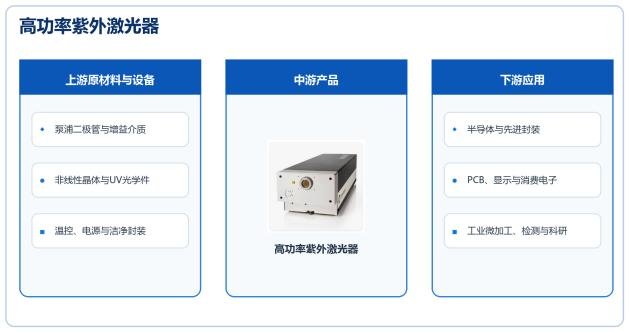
上游包括泵浦二极管、掺杂增益介质或光纤、Q开关与锁模器件、LBO/BBO等非线性晶体、UV级光学镀膜、隔离与调制器件、精密温控电源和洁净封装设备;中游制造商完成基频振荡与放大、二倍频/三倍频/四倍频、脉冲整形、热管理、光束校准和寿命测试,并提供OEM接口与工艺支持;下游系统厂商将光源集成到半导体、PCB、显示、微加工、检测及科研设备。成本与技术壁垒集中在高可靠基频平台、频率转换效率、晶体寿命和污染控制,利润取决于功率稳定性、现场稼动率、应用验证及全球服务能力。
竞争格局
全球代表性企业包括Coherent、MKS Instruments旗下Spectra-Physics、IPG Photonics、华日精密激光、瑞丰恒激光和EKSPLA。竞争按基频平台、脉宽和功率段分化:Coherent与Spectra-Physics依靠成熟工业UV产品、应用数据库和全球服务覆盖半导体及微加工,IPG以光纤基频与最高100 W准连续UV路线扩展功率边界;中国厂商在15–60 W纳秒/皮秒产品、本地交付和成本控制方面提升渗透,EKSPLA则侧重高能量与科研/工业定制。梯队划分仅反映产品广度、技术积累、客户验证和服务覆盖,并非审计排名;实际竞争取决于寿命、功率稳定、工艺效果和停机成本。
细分市场分析
按平均输出功率看,10–20 W区间兼顾设备成本、风冷或紧凑水冷集成以及多数精密切割、打标和薄膜去除需求,是应用面较广的主流段。高于20–50 W产品依靠更高单位时间脉冲能量或更高重复频率,提高PCB分板、先进封装、陶瓷和显示加工量,增速相对更快,但对转换晶体寿命、光束指向和热管理要求明显提升。高于50 W平台目前供应商数量有限,主要用于高节拍多光束、线光斑处理和特殊检测,单机价值高、验证周期长。未来产品结构将向可调脉冲、低漂移和易维护的20 W以上平台倾斜。
下游市场机会
下游机会首先集中在半导体晶圆与先进封装的低损伤切割、钻孔、去胶和选择性剥离,并向柔性PCB、OLED修复、Mini/Micro LED巨量转移及玻璃基板加工延伸。工业微加工客户关注单位时间产出、焦斑稳定和材料数据库,科研与检测客户更重视低噪声、特定UV波长和光束整形。能够同步提供扫描光学、在线功率监测、工艺开发和本地维护的供应商更容易进入高价值OEM项目。
编辑注: 文中部分行业数据由中智信投研究网调研提供。长期跟踪半导体、先进材料、生命科学、医疗器械、化工、新能源、机械制造和消费品等细分产业链。公司通过一手访谈、企业调研、公开资料交叉验证和数据模型分析,为客户提供市场规模、竞争格局、产业链、客户结构、技术趋势和定制化研究服务。

 京公网安备 11010802022788号






