


 发帖

 雷达卡



全球半导体用真空闸阀市场前景预测与投资机会分析研究报告2026年版
半导体用真空闸阀进入“低颗粒、长寿命与平台协同”竞争期薄膜沉积与刻蚀贡献超八成需求,中国大陆成为最快增量区域
核心概括

半导体用真空闸阀并不是普通的通断部件,而是直接影响真空隔离、颗粒控制、腔体节拍和设备可用率的关键零部件。其典型位置包括工艺腔室门、Load Lock 隔离、Transfer Chamber 与 Process Chamber 之间的 Slit/Transfer 接口,以及部分泵侧关键隔离位置。随着刻蚀、PVD/CVD/ALD 等真空工艺的复杂度提高,客户评价体系已经从“能否稳定开关”扩展到低颗粒、低泄漏、循环寿命、失气安全锁定、维护便利性和批量一致性。
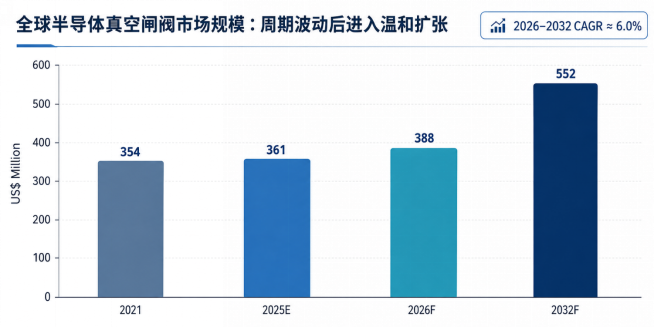
从市场端看,行业仍受半导体资本开支周期影响,但中期趋势保持增长。2025年全球市场规模约为3.61亿美元,2026年约3.88亿美元;2032年约为5.52亿美元,2026–2032年收入CAGR约6.0%。更值得关注的是,销量增长预计快于收入增长,意味着行业一方面受新设备出货和装机量扩张推动,另一方面也持续承受标准化、国产替代和采购议价带来的ASP压力。
从结构上看,薄膜沉积与刻蚀构成最核心的需求组合,2025年合计收入占比约84.2%,到2032年仍维持在85%左右。竞争端则高度集中,2025年Top 5预计合计约80.1%,VAT Group、V-TEX、PRESYS、HVA和Pfeiffer Vacuum构成主要头部阵营。后来者真正需要突破的并非单一性能指标,而是“产品性能—制造一致性—客户认证—全球交付—维修服务”的完整闭环。
1.1 市场判断:总量增长温和,但“设备周期 + 高规格结构升级”共同决定价值弹性
判断:半导体用真空闸阀不是线性增长市场,而是一个随WFE周期波动、同时由高真空工艺和设备架构升级托底的高粘性零部件市场。
2021年全球市场收入约3.54亿美元,2025年预计约3.61亿美元,表面看四年增幅并不大,但中间经历了明显的上行与调整周期。这一点与半导体设备资本开支的周期性一致:新设备出货回落时,闸阀的新机配套订单会同步承压;当AI、先进逻辑、HBM及高层数3D NAND拉动刻蚀和沉积设备投资时,阀门的“单机含量”和高规格产品占比又会放大恢复弹性。
从2026到2032,延伸测算的销量CAGR约6.9%,仍高于同期收入CAGR约6.0%,显示长期均价总体偏下行。对供应商而言,这意味着单纯依赖行业放量并不足以保证收入质量,必须通过更高规格的矩形Slit/Transfer Gate Valve、关键隔离阀、全金属/UHV产品以及维修升级服务,提高单位设备的价值密度和生命周期收入。
1.2 产品与技术:气动化已经完成,价值迁移到“关键位置 + 高可靠性”
判断:产品结构上的主线已经不是“手动还是气动”,而是不同阀位的洁净度、寿命、真空完整性和系统协同性。
按报告口径,气动型在2025年收入占比约98.8%,到长期预测期末仍接近99%,手动型仅保留在低频、维护或少量特殊场景。因此,传统分类本身已经很难解释企业之间的价值差异。更重要的分化来自产品形态与安装位置:Cluster Tool中Load Lock—Transfer—Process之间的矩形Slit/Transfer接口对颗粒和节拍高度敏感;关键泵侧隔离和UHV邻近位置则更看重泄漏率、密封材料、烘烤能力、温度适应性与循环寿命。
这种结构变化使真空闸阀越来越像“设备平台零部件”,而不是可随意替换的通用件。阀体材料、密封件、波纹管、执行机构、位置传感与控制逻辑都需要与设备腔体、维护流程、洁净规范和安全联锁共同验证。供应商一旦进入设备OEOM并完成长期认证,替换成本通常较高;反过来,新进入者即使单项参数达标,也仍需证明批量一致性、长期寿命和失效模式可控。
1.3 应用结构:薄膜沉积仍是最大场景,刻蚀的增速和价值弹性更值得关注
判断:薄膜沉积与刻蚀是半导体用真空闸阀最核心的两个需求池,未来新增需求也将继续围绕这两类高真空工艺展开。
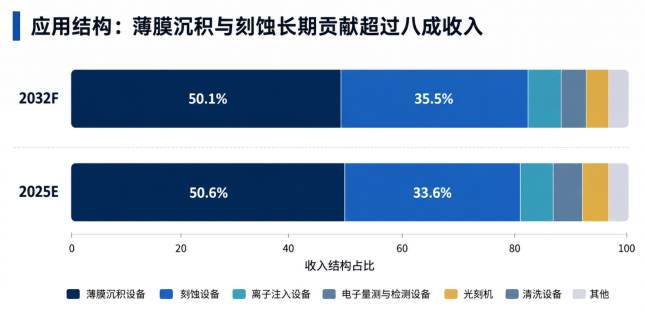
2025年薄膜沉积设备预计贡献约50.6%的收入,刻蚀设备约33.6%,二者合计约84.2%;预计到2032年两者合计仍约85.6%。薄膜沉积保持最大应用的原因在于PVD、CVD和ALD广泛采用多腔室、真空传输和复杂气路架构,闸阀位置数量多且对隔离稳定性要求高。
刻蚀则体现更高的结构性增量,2026–2032年刻蚀应用收入CAGR约6.7%,高于薄膜沉积的约5.8%。随着先进逻辑、3D NAND、HBM相关工艺步骤增加,设备需要更复杂的腔体组合、更严格的颗粒控制和更高的设备可用率,关键隔离位置的价值量更容易提升。离子注入、电子束量测与检测、光刻和清洗等应用虽然份额较小,但在部分高规格场景仍具备更高ASP或特殊认证壁垒。
1.4 区域格局:北美与日本占比高,首先反映的是设备OEM订单来源,而不是晶圆厂最终产能分布
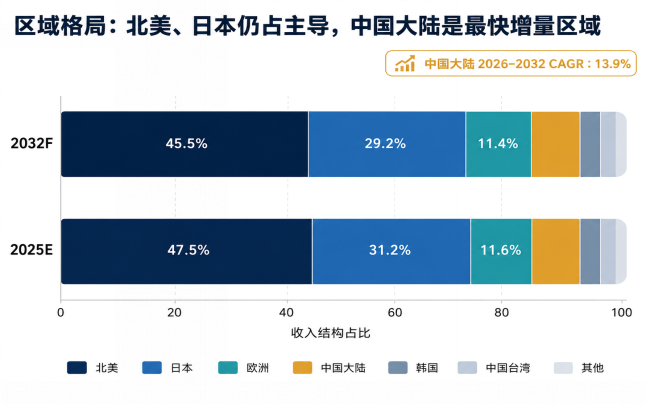
2025年北美预计约占全球收入47.5%,日本约31.2%,欧洲约11.6%,三者合计超过90%。这一结构与Applied Materials、Lam Research、Tokyo Electron、KLA、ASML、ASM等全球主要设备厂商的总部和采购体系高度相关。真空闸阀供应商的首要商业模式仍是“进入设备OEM设计并批量配套”,随后再通过晶圆厂备件、维修和替换形成补充收入。
中国大陆是最值得关注的增量区域,2026–2032年收入CAGR约13.9%,显著高于全球平均水平;到2032年,占比可由2025年的约5.9%提升至接近10%。这一变化并不意味着中国已在高端阀门上全面替代海外供应商,而是反映本土刻蚀、沉积、清洗等设备厂商扩张,以及国内客户推进双供应商和本地化验证。对中国供应商而言,下一阶段的门槛将从“样品能用”转向“稳定量产、批次一致、长期供货、现场服务和质量体系可审计”。
北美和日本的份额预计会随中国大陆增速更快而缓慢下降,但其绝对市场仍持续扩大,且仍是高端产品验证和全球设备平台导入的关键区域。欧洲则依托ASML、ASM以及高端真空与精密制造生态保持约一成以上份额。韩国和中国台湾在晶圆制造端的重要性远高于本报告区域收入占比,原因正是当地需求中相当部分通过美国、日本或欧洲设备OEM的采购体系体现。
因此,对于供应商的区域战略,不能仅按Fab产能地图配置资源。更有效的方式是同时覆盖“设备OEM工程中心 + 主要Fab服务节点”:前者决定设计导入和BOM资格,后者决定备件、维修、升级和现场响应效率。对于中国企业而言,本地设备厂商是最现实的导入入口,但若要进入全球主流平台,仍需要在北美、日本或欧洲建立更完整的工程协同与服务能力。
1.5 竞争格局:Top 5约占八成,真正的护城河是OEM平台绑定和生命周期能力
判断:市场并非简单的“大厂集中”,而是少数头部供应商在关键设备平台和关键阀位上形成深度绑定,导致市场集中度长期维持高位。
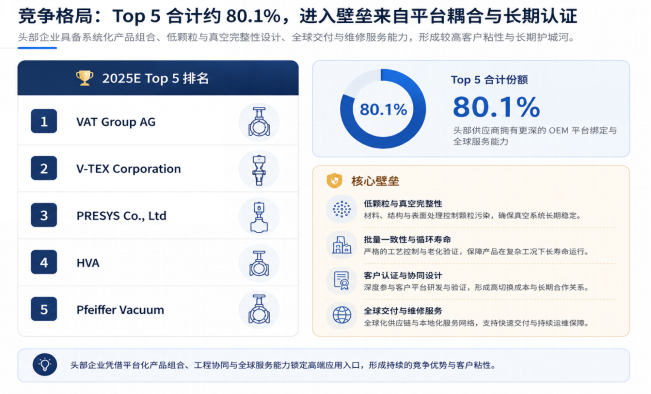
2025年Top 5合计收入份额约80.1%,排名依次为VAT Group AG、V-TEX Corporation、PRESYS Co., Ltd、HVA和Pfeiffer Vacuum。VAT在高端真空阀领域拥有全球化制造与服务基础,V-TEX在方形/矩形Gate Valve等产品上具备长期积累,PRESYS、HVA和Pfeiffer则分别依托区域客户、真空系统能力和产品矩阵占据稳定位置。
这种集中度背后的原因包括四层壁垒。第一是产品性能:低泄漏、低颗粒、长循环寿命和复杂工况兼容;第二是制造体系:定制化产品仍需要批次一致性和全流程追溯;第三是客户认证:阀门与腔体设计、控制逻辑、维护SOP和洁净规范深度耦合;第四是全球服务:设备停机成本高,备件库存、维修周转、现场工程师和跨区域响应能力会直接影响OEM与Fab的供应商选择。
1.6 商业模式:从“新机配套”扩展到“备件—维修—升级”的生命周期收入
判断:随着全球装机基数扩大,真空闸阀的商业价值正在从一次性出货向生命周期服务延伸。
目前主流销售仍以设备集成直销为核心:供应商与刻蚀、沉积等设备OEM共同确定尺寸、接口、密封、驱动和联锁要求,经过长期验证后进入供应链,并随整机交付到Fab。另一方面,密封老化、波纹管疲劳、执行机构磨损和污染维护具有相对可预测的周期,因此备件包、维修翻新、升级改造和区域库存逐步成为更稳定的收入来源。
对领先供应商而言,售后服务不仅是利润补充,也是新机竞争力的一部分。区域维修能力越强、周转时间越短,OEM和Fab承担的停机风险越低;长期现场数据又可以反向用于产品设计和寿命模型优化,从而强化客户粘性。对后来者而言,如果只依靠低价切入,却缺少备件体系、维修能力和现场工程支持,很难在关键阀位形成长期份额。
1.7 下一阶段竞争:六个环节能否形成闭环
判断:未来竞争不再是单项指标竞争,而是“设计—制造—验证—交付—服务—数据反馈”的系统竞争。
低颗粒与真空完整性
控制粒子、泄漏率、密封稳定性与失气安全,首先保证制程可用率
材料与寿命设计
匹配腐蚀、温度、烘烤和高循环工况,减少寿命离散
高混合制造一致性
在尺寸、法兰、密封和执行机构高度定制时保持批次稳定与追溯
OEM协同与认证
在平台设计阶段共同定义接口和控制逻辑,通过长期测试进入BOM
区域交付与维修
备件库存、维修周转、现场工程和本地合规直接影响停机风险
生命周期数据反馈
利用失效与维修数据迭代寿命模型,并支撑升级和再认证
1.8 机会与约束:增长确定性来自先进工艺和本地化,盈利确定性仍受周期与价格约束
判断:行业机会是真实存在的,但“市场增长”不等于“所有供应商盈利同步改善”。
需求端的主要机会来自三条线。第一,AI/HBM、先进逻辑和3D NAND继续增加沉积与刻蚀工艺投入,提高高规格阀位的数量和价值密度;第二,300mm产能和全球设备装机基数扩大,带来新机配套与售后服务双重需求;第三,中国等地区推进关键零部件本地化与双供应商策略,为通过验证的本土企业打开增量入口。
约束同样清晰。半导体资本开支周期决定新机配套订单的短期波动;维修翻新增加可能延长部分阀门的替换周期;高度定制化使规模扩张伴随制造复杂度和质量风险;头部供应商与OEM的长期认证和平台绑定又提高了关键阀位的切换成本。因此,后来者最有效的路径通常不是同时覆盖全部阀位,而是选择明确的设备平台、工艺场景和本地客户,从非关键位置或新平台协同开发切入,再逐步向高价值位置扩展。
本文作者
董家时--本文主要分析师
l 拥有多年产业研究经验,现任中智信投研究网旗下南宁业务部门经理,长期专注于半导体设备与材料、人形机器人和汽车电子三大关键领域。主导并参与多个细分市场的深度研究,包括半导体设备与材料(分立器件,射频电源,塑封设备,缺陷检测与量测设备(包括明场、暗场、2D/3D AOI、电子束等),前驱体、电镀设备、干泵、电机、压力计、气浮平台及半导体化学镀液与涂层器件等)、汽车电子(激光雷达、二极管、电感等)、人形机器人(机器人本体、灵巧手、精密减速器、传感器等)。
l 擅长从全球视角出发,梳理产业链结构、技术演进趋势以及市场格局的变化,同时具备丰富的定制项目经验和产业访谈积累。曾为多家知名企业提供专业的数据支持与行业咨询服务,合作客户包括:华为、钧崴电子、新凯来、中科飞测、东方晶源、日立高科、Towa、三菱电机、HORIBA、舍弗勒等。
近年来,重点关注人形机器人及其核心零部件的市场趋势,与团队共同展开多个方向的研究,涵盖灵巧手、精密减速器、关键传感器等模块,持续追踪国内外头部企业的产品布局和供应链变化,致力于为客户提供更有价值、更具前瞻性的洞察与建议。

 京公网安备 11010802022788号






