


 发帖

 雷达卡



首先,技术演进正推动镁铝锌镀层碳钢向高性能化、薄规格化与定制化方向发展。相比传统镀锌钢,镁铝锌镀层碳钢凭借更优异的耐腐蚀性能和更低的全生命周期维护成本,正在更多对材料寿命要求较高的场景中实现替代。产品技术发展方向集中于提升镀层稳定性、开发更高强度和更薄规格钢基材、优化加工性能以及适配自动化制造工艺。以酒钢集团2025年11月发布的新一代锌铝镁产品(ESCS)为例,其耐腐蚀性能较2016年首代产品提升1倍,表面维氏硬度达HV190以上,镀层附着性通过180°弯折0T-3T测试无脱落,在C5-CX高腐蚀环境下使用寿命实现突破性延长。此外,晋钢自主研发的锌铝镁产品采用行业罕见配比,镀层具备切口自我修复功能,中性盐雾试验稳定超8000小时无腐蚀,耐腐蚀性是传统镀锌板的3倍,使用寿命达30年。
其次,下游应用中光伏支架与汽车轻量化构成镁铝锌镀层碳钢最具活力的增长极。光伏支架由于长期暴露于户外环境,对耐腐蚀性要求极高,镁铝锌镀层碳钢正成为光伏支架首选材料。2026年3月,攀枝花首批智能光伏支架通过中老铁路出口老挝,所用原材料即为攀钢生产的热镀锌(锌铝镁)产品。在汽车领域,包钢股份中镁中铝镀层双相钢产品于2025年首发仅三个月便实现超千吨供货,为新能源汽车电池盖等核心部件提供全新高强材料,填补了中镁中铝镀层双相钢在新能源汽车行业的应用空白。新能源基础设施建设、汽车轻量化以及高耐久建筑体系的发展,持续推动高性能镁铝锌镀层碳钢需求增长。
此外,区域格局呈现亚洲主导、新兴市场快速扩张的特征。亚洲是全球最大的镁铝锌镀层碳钢市场,主要受益于钢铁产业基础、基础设施建设、光伏装机增长及汽车制造需求。日本和韩国因较早开展高性能镀层钢商业化应用,市场成熟度较高;中国则凭借新能源建设和建筑需求增长,成为重要扩张市场。欧洲和北美市场主要集中于汽车、高端工业设备及先进建筑体系等高价值应用领域,成熟市场更加关注材料性能稳定性和全生命周期成本优势。
从产业链视角看,镁铝锌镀层碳钢产业链上游主要包括碳钢基材、锌、铝、镁合金材料及相关生产设备;中游核心环节为连续热浸镀生产,涵盖合金比例控制、镀层形成、表面处理和质量检测,是产品价值创造的主要阶段;下游应用覆盖建筑结构、光伏系统、汽车零部件、电力设施和工业设备等领域。企业竞争能力主要取决于镀层生产线技术、工艺稳定性以及产品认证能力。行业竞争正由单纯产能扩张转向工艺优化、高价值应用开发及定制化材料解决方案。
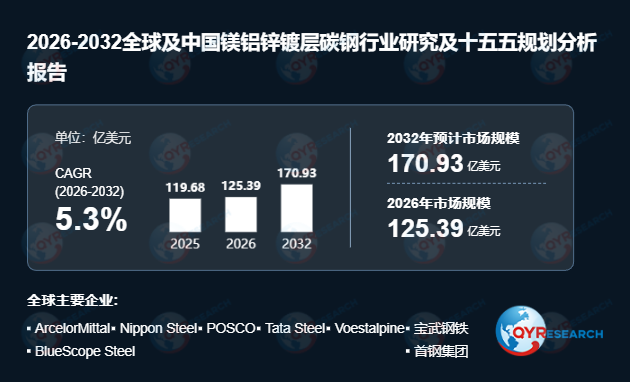
竞争格局方面,镁铝锌镀层碳钢市场主要由具备先进镀层技术和成熟客户认证体系的大型钢铁企业主导,包括ArcelorMittal、Nippon Steel、POSCO、Tata Steel、Voestalpine、宝武钢铁、BlueScope Steel、首钢集团等国际及国内头部企业。由于该产品需要专用镀层生产线、工艺积累和长期客户认证,市场整体呈现较高集中化特点。
本报告梳理"十四五"期间全球及中国市场镁铝锌镀层碳钢的供给和需求情况,并基于"十五五"规划的战略方向进行行业前景预测。"十五五"期间,中国将以推动高质量发展为主题,着力通过科技创新培育新质生产力,深入推进数字化与绿色低碳转型,扩大内需作为战略基点,共建"一带一路"作为深化国际合作的重要平台,为镁铝锌镀层碳钢在沿线国家的基础设施建设与新能源领域提供广阔市场机遇。报告重点分析全球主要地区(北美、欧洲、亚太等)的市场格局,历史数据覆盖2021-2025年,预测期为2026-2032年,旨在为行业参与者提供系统性决策参考。
综上,镁铝锌镀层碳钢市场虽面临生产成本较高、认证周期较长等挑战,但在新能源基础设施扩张、汽车轻量化趋势及高耐久建筑需求驱动下,行业结构性增长空间明确。企业需持续提升连续热浸镀工艺能力与产品适配能力,方能在高性能镀层钢材料升级浪潮中占据有利竞争位置。

 京公网安备 11010802022788号






