


 发帖


 雷达卡



中国血液细胞分析系统行业深度调研分析与未来前景咨询报告2026年版
血液细胞分析系统是一类用于血细胞计数、分类并输出常规血液学参数的自动化体外诊断设备,广泛应用于医院检验科、体检中心、基层医疗机构和第三方实验室,可用于常规血常规检测、感染评估、贫血筛查及血液疾病监测。市场增长主要受到常规血液检测需求稳定增长、健康管理需求扩张以及医院实验室自动化升级的推动。随着医疗机构对检测效率、结果一致性和数字化实验室流程的重视程度提高,五分类设备和一体化血液学解决方案的渗透率持续提升。
同时,中国及其他新兴市场基层医疗基础设施扩容、本土IVD能力提升,也在推动市场向更高性能产品升级。具备更优光学检测、自动进样和信息互联能力的中高端系统,正成为企业竞争的重要差异化方向。
据中智信投研究网调研团队最新报告显示,预计2032年全球血液细胞分析系统市场规模将达到1,814.06百万美元,预测期内年复合增长率CAGR为4.29%。
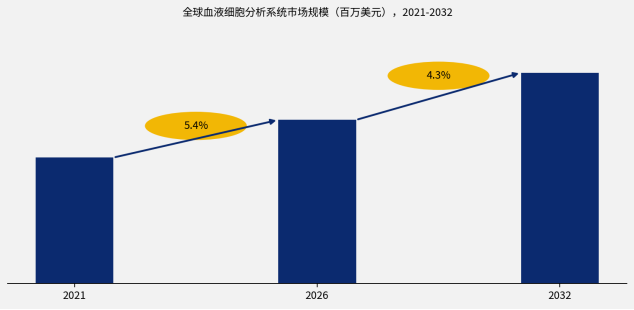
图. 全球血液细胞分析系统市场前5强生产商排名及市场占有率(基于2025年调研数据;目前最新数据以本公司最新调研数据为准)
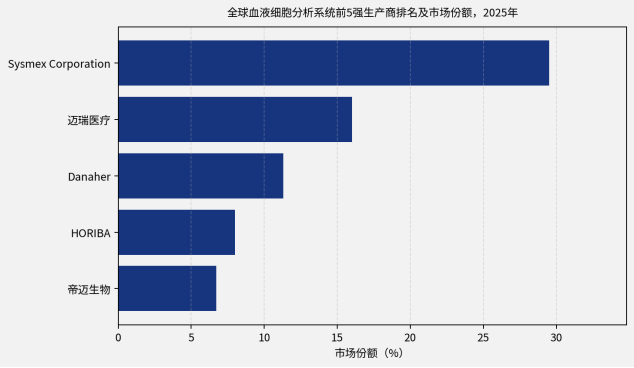
根据中智信投研究网头部企业研究中心调研,主要企业包括Sysmex Corporation、迈瑞医疗、Danaher、HORIBA和帝迈生物等。前五大企业合计占有约71.52%的市场份额(基于2025年收入)。
图. 血液细胞分析系统,全球市场规模,按产品类型细分,五分类血液细胞分析系统处于主导地位
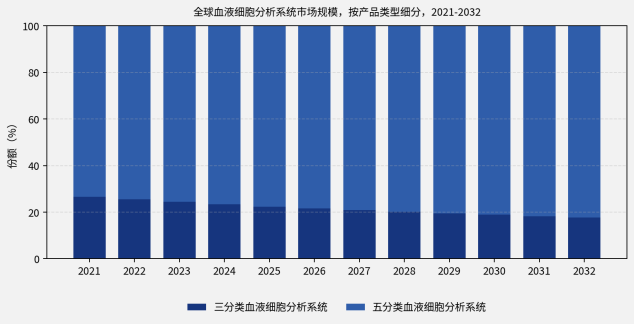
从产品类型看,五分类血液细胞分析系统已占据市场主体,并且相对于三分类系统仍在持续扩大优势。这一格局主要源于三级医院、大型检验实验室及高标准用户对检测项目完整性、白细胞精细分类能力、异常样本复检支持及实验室信息系统兼容性的要求不断提高。三分类设备由于价格相对较低、操作流程较为简洁,在基层医疗和预算敏感型场景中仍有一定需求,但整体增速明显低于五分类产品。未来随着自动化、通量和临床检测精度成为更重要的采购标准,产品结构仍将继续向五分类及更高附加值的一体化平台倾斜。
图. 血液细胞分析系统,全球市场规模,按应用细分,医院是最大的下游市场
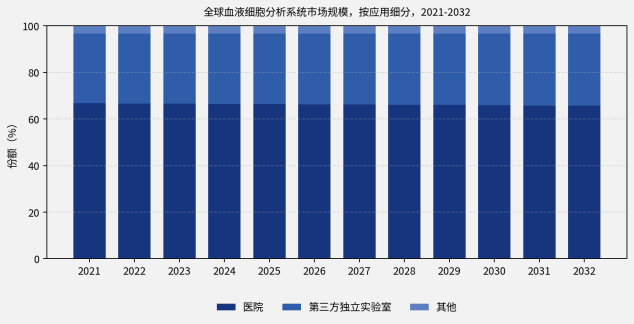
从应用结构看,医院仍是最大的终端应用领域,因为其承担了绝大多数常规血常规检测量,也是中高端血液细胞分析系统的主要装机场景。第三方独立实验室则表现出更快的增长势头,这与医学检验外包、区域检验中心整合以及高通量标准化流程需求提升密切相关。体检中心、基层医疗机构等其他场景也在持续贡献增量需求,尤其更适合紧凑型和高性价比设备。展望未来,能够承接自动化、试剂管理和信息互联需求的终端场景将获得更高增速,第三方实验室和网络化检验平台在整体应用中的占比有望逐步提升。
图. 全球血液细胞分析系统规模,主要销售地区份额(按销售额)

亚太地区是全球最大的消费区域,同时也是增长最快的核心市场。中国、日本及其他亚洲国家拥有庞大的医院检验科和基层医疗机构装机基础,随着医疗投入增加,市场需求正持续向高通量五分类设备和更完整的实验室工作流解决方案升级。此外,中国本土制造能力不断增强,也推动了中高端产品在更多细分市场的渗透。
北美和欧洲仍然属于成熟且对规格要求较高的市场。当地需求主要来自医院更新换代、实验室整合以及第三方实验室的稳定采购,但由于血液分析仪渗透率本身较高,市场增速相对温和,客户更关注产品稳定性、合规性和服务响应能力。这些区域依然是高端品牌和高附加值系统升级的重要价值市场。
南美、中东和非洲目前占比相对较小,但随着公立医院采购增加、基础诊断能力建设推进以及常规血液检测可及性改善,长期增长潜力明显。未来全球区域消费结构将更加多元化,新兴市场在全球增量需求中的贡献度有望持续提升。如需批量上传资料发帖,请点击上方的批量上传发帖按钮
发布说明:针对发布的整理性或加工的表格数据类型资源(发布要求)
1、上传整理或者重新计算加工过的数据类型资源,请说明原始数据来源以及计算依据,便于用户核对以及使用。
2、如果没有任何计算依据或者原始数据来源说明,针对用户的购买需进行售后解答说明。
3、如果没有任何解答以及说明,购买用户进行投诉,发布者不能证明数据的真实性,平台将退款处理。


 京公网安备 11010802022788号






